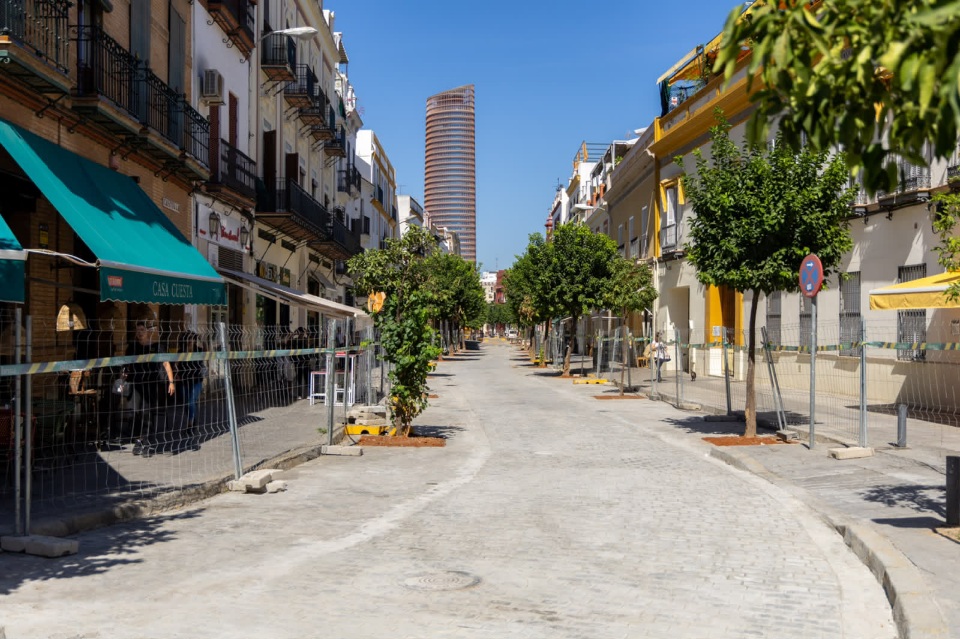
 La calle Castilla de Triana recupera su adoquinado histórico de Gerena tras décadas sin una intervención integral
 La Agrupación de Hermandades y Cofradías de Linares convoca elecciones
 Los V Días de la Red Europea reivindican en octubre el patrimonio y las tradiciones de la Semana Santa y la Pascua
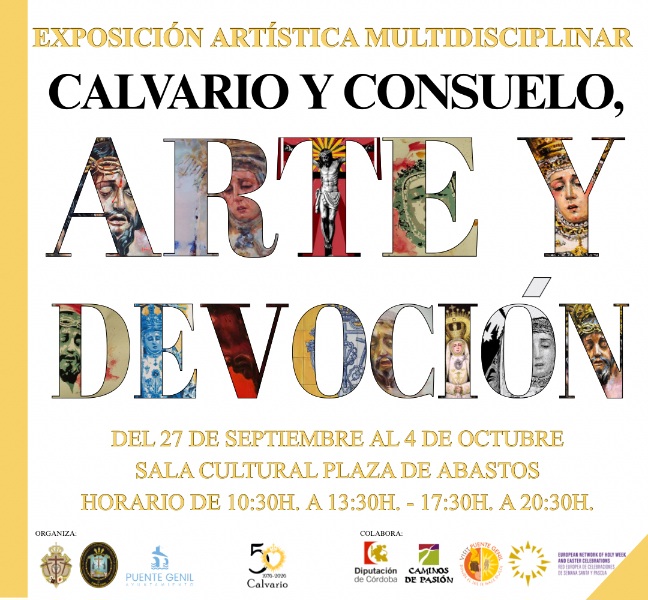 Puente Genil reunirá más de 70 obras de 60 artistas en la exposición «Calvario y Consuelo, Arte y Devoción»
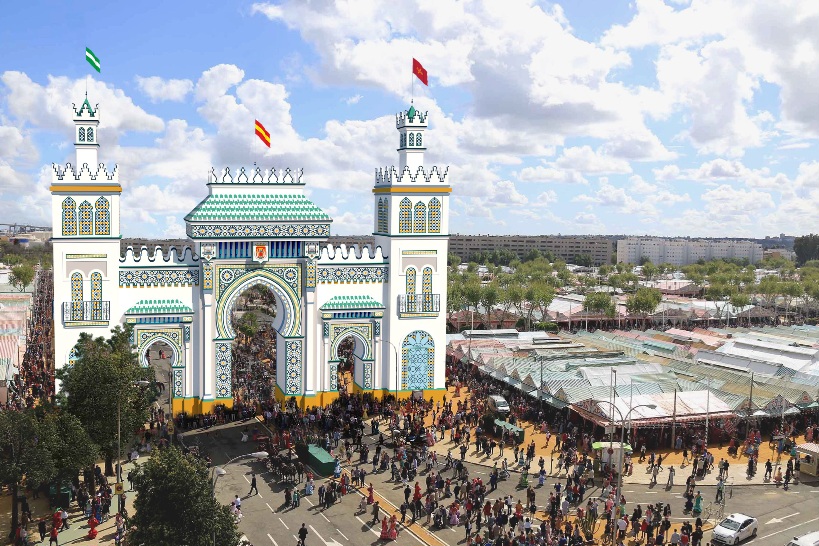 Sevilla presenta la portada de la Feria de Abril de 2027, inspirada en el pabellón de Marruecos y el cortijo de Pino Montano
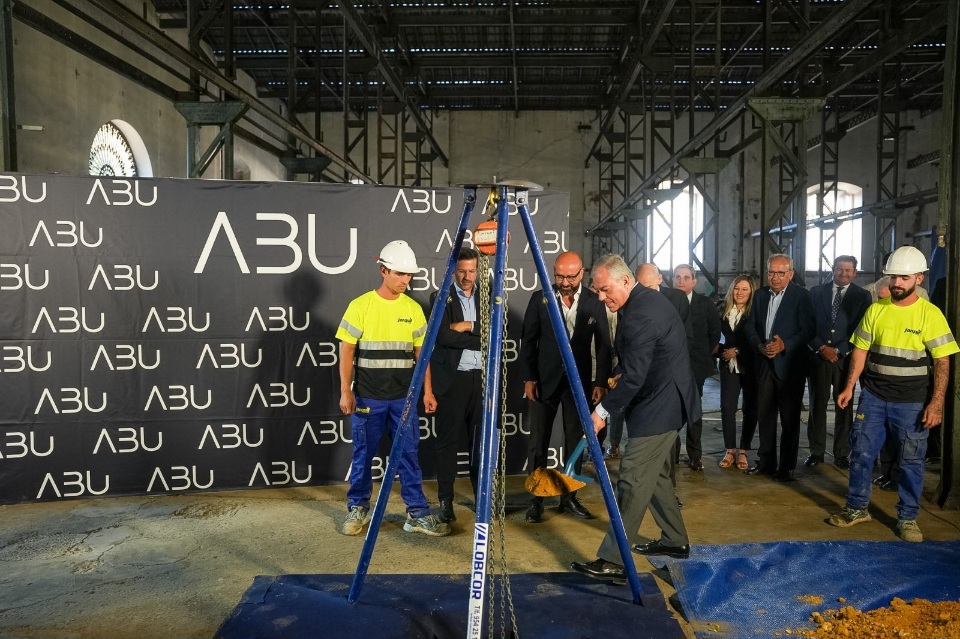 Sevilla inicia la transformación de la nave de Santa Bárbara en la sede permanente de la Cabalgata de Reyes Magos
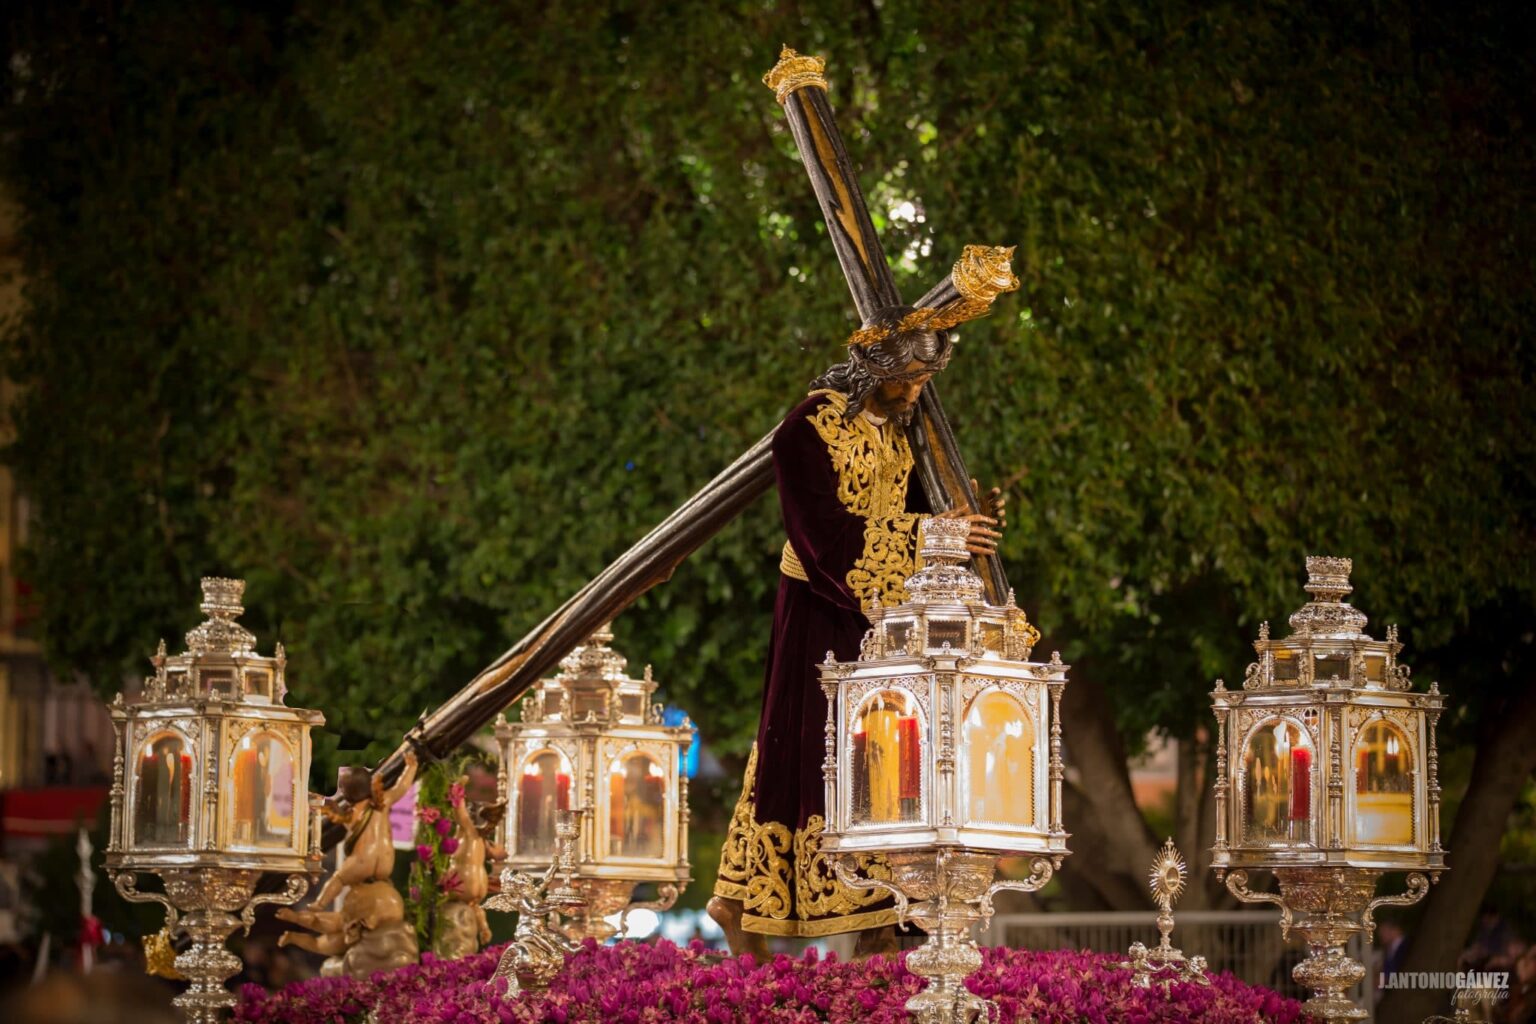 Las Siete Palabras sustituirá la música de capilla por una banda de música de plantilla completa tras el Señor de la Divina Misericordia
 La columna de Josema | Persiguiendo una luz…
 El Consejo de Cofradías «rechaza» el proyecto de museo de la Semana Santa de Sevilla
 La B.C.T. del Santísimo Cristo de la Columna volverá a tocar tras Jesús Nazareno de Daimiel en la Madrugá de 2027
 El Santo Ángel de la Guarda de Málaga frena a Lágrimas del Carmen: suspensión indefinida y revisión de su situación interna
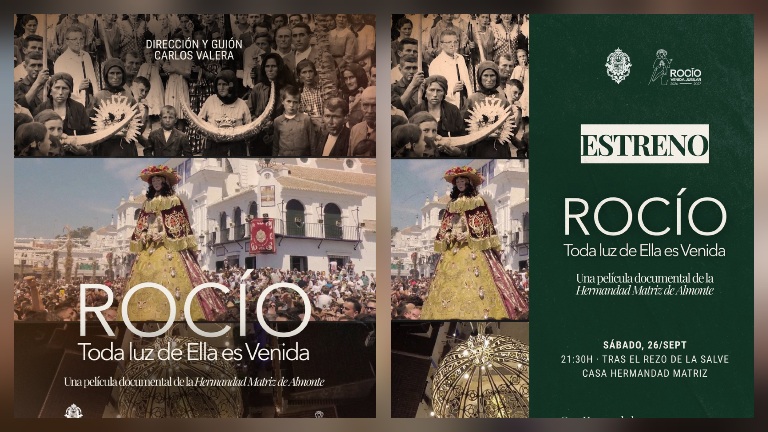 Almonte acogerá la presentación de «Rocío. Toda luz de Ella es Venida», el documental de Carlos Valera sobre la devoción rociera bajo una mirada contemporánea
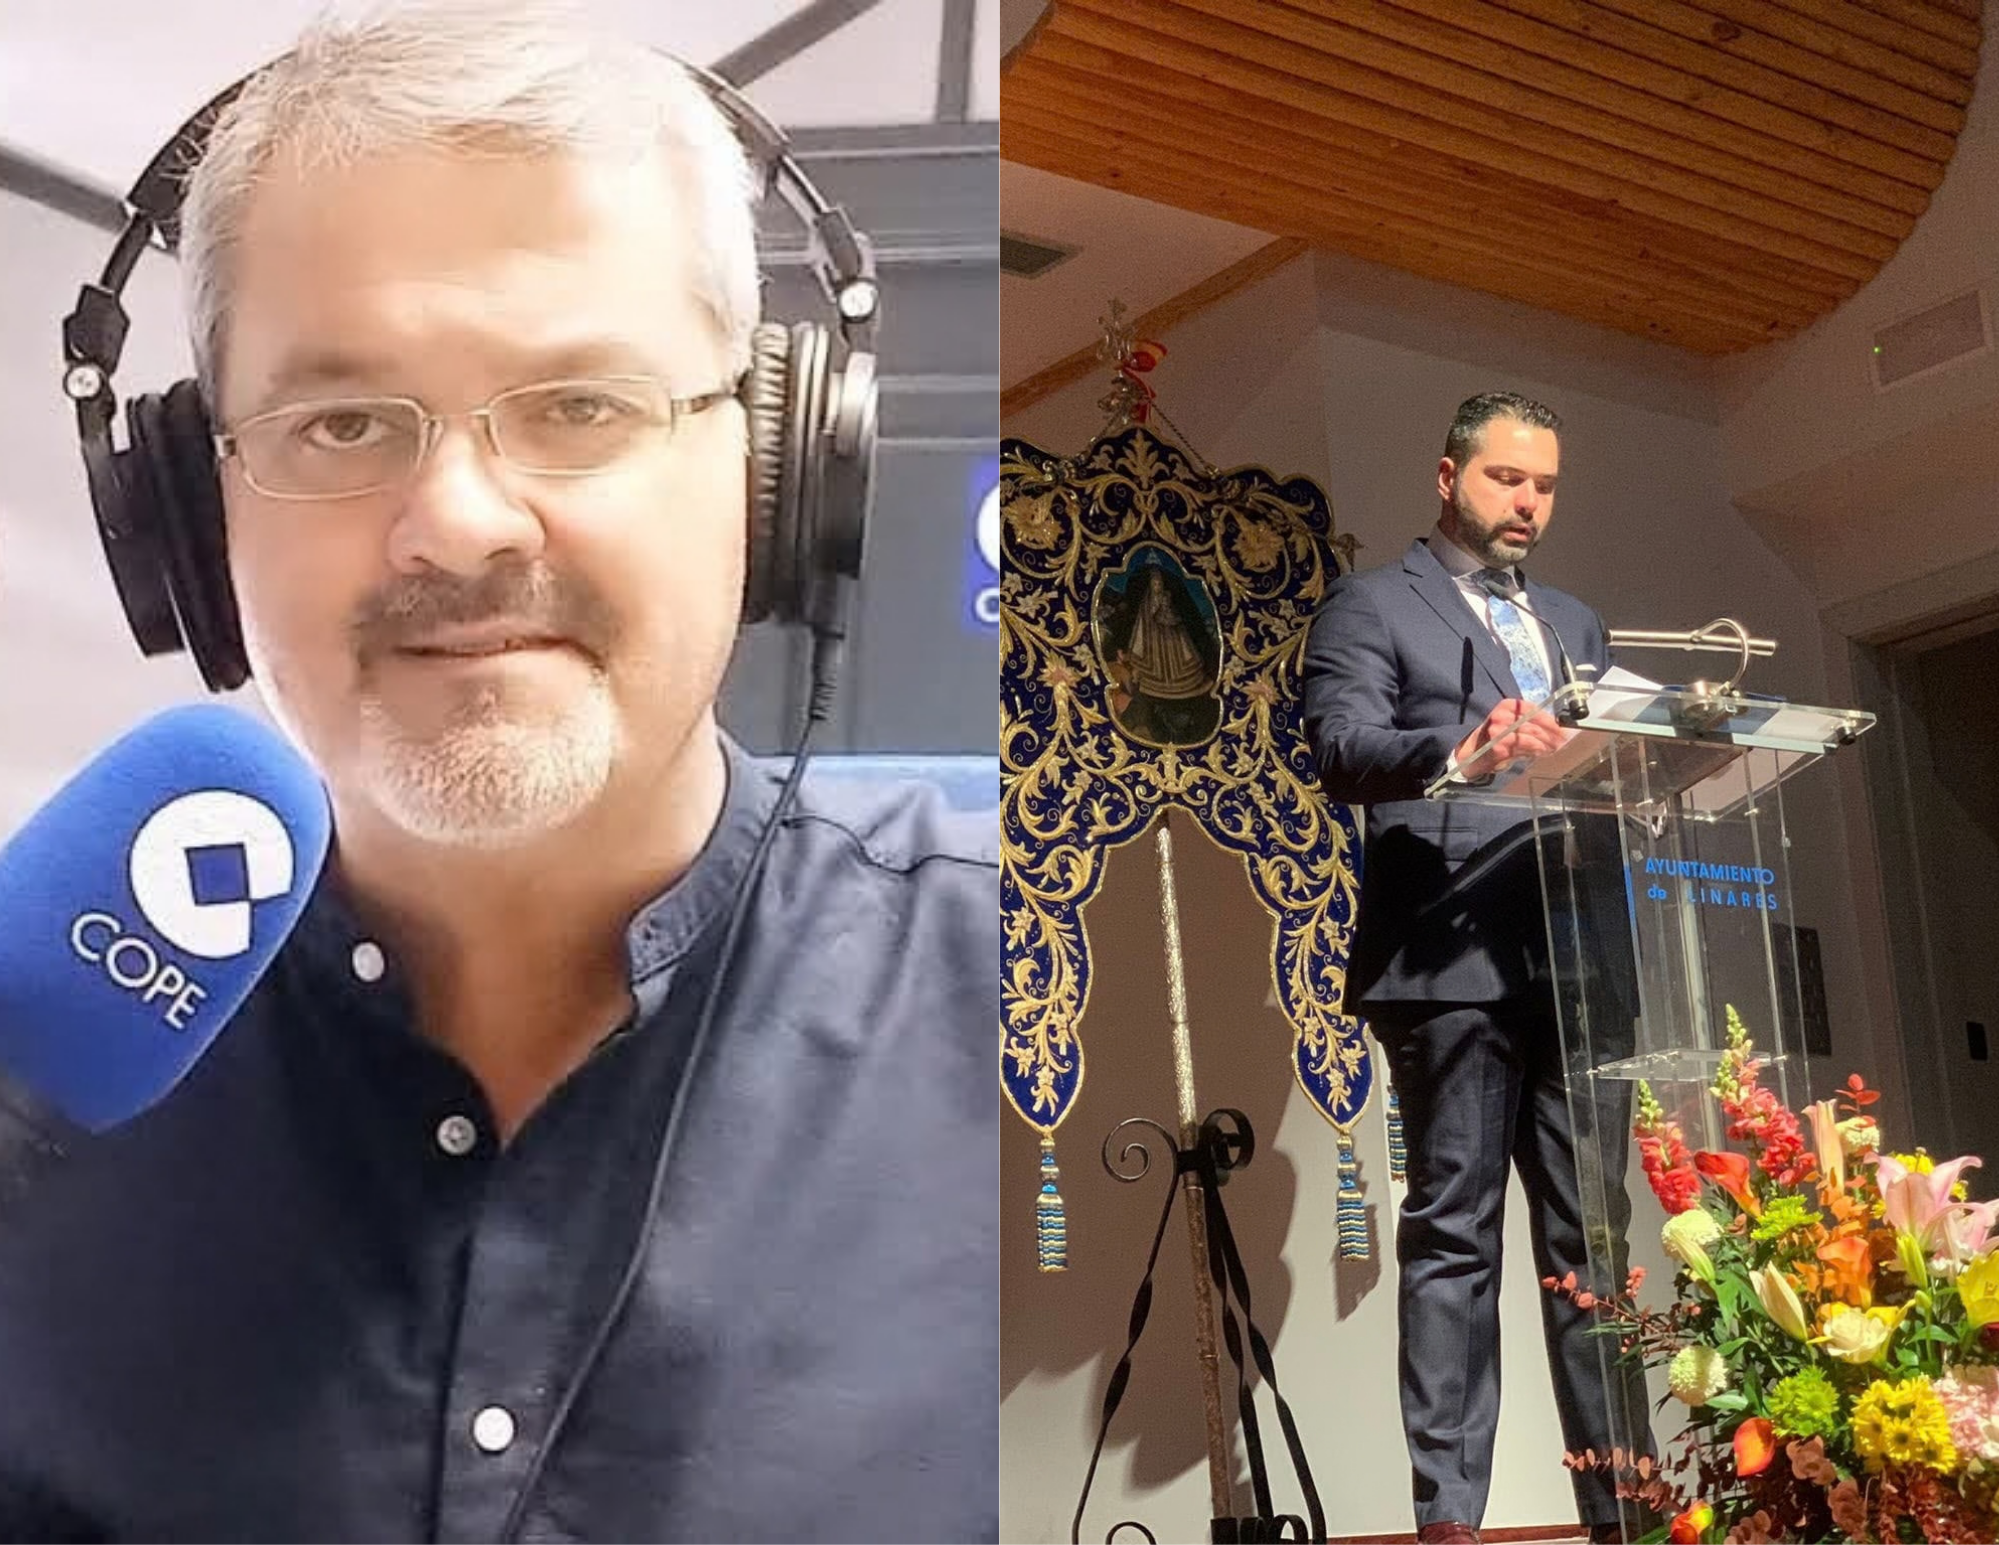 La Agrupación de Cofradías de Linares designa a los pregoneros de Semana Santa y Glorias
 Manuel Murillo anuncia que la Agrupación de Cofradías de Córdoba estudiará con las hermandades el canon del 7 % de la SGAE cuando reciba una comunicación oficial
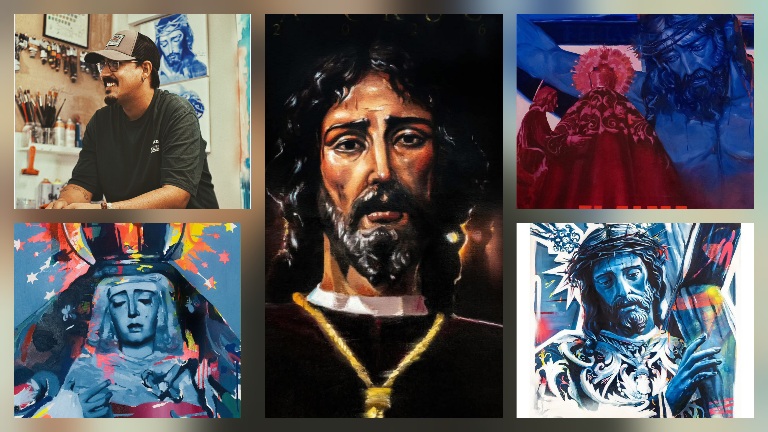 Miguel Marín Cristóbal realizará el cartel del Jueves Santo 2027 de la Hermandad del Silencio de Almería


La entidad prepara una aplicación progresiva del nuevo porcentaje sobre los contratos de las formaciones que interpreten obras protegidas y apunta a la Semana Santa de 2027, aunque todavía no ha fijado cuándo reclamará el primer pago
La implantación de la nueva tarifa aprobada por la Sociedad General de Autores y Editores (SGAE) para las interpretaciones de música procesional puede tener consecuencias que trasciendan el propio pago de los derechos de autor. La medida, que establece un porcentaje del 7% sobre el importe de los contratos suscritos con las bandas, podría poner de manifiesto las diferentes situaciones administrativas en las que desarrollan su actividad las formaciones musicales, según ha reconocido el director territorial de la entidad en Andalucía, José Lucas Chaves.
La previsión de la SGAE pasa por comenzar a aplicar este sistema durante la Semana Santa de 2027, aunque por el momento no existe una fecha concreta para efectuar el primer cobro. La entidad se encuentra todavía en una fase de explicación y contacto con los distintos sectores implicados, antes de trasladar de manera generalizada el nuevo modelo a las procesiones.
El porcentaje se aplicará sobre el contrato de la banda
La nueva tarifa se calculará tomando como referencia la cantidad que la entidad organizadora abone a la formación musical contratada para acompañar al cortejo. De este modo, el importe no se establecerá directamente sobre otros conceptos vinculados a la procesión, sino sobre el contrato formalizado para la prestación musical.
La responsabilidad del pago corresponderá, según ha explicado la SGAE, a quien contrate la música para la procesión. Esa entidad puede ser una hermandad, pero también un ayuntamiento u otro organismo o colectivo encargado de organizar el acto.
La banda queda situada en este esquema como ejecutante de las composiciones, mientras que la tarifa responde a los derechos derivados de las obras interpretadas. La entidad gestora diferencia así entre la cantidad percibida por los músicos por su actuación y la remuneración correspondiente a los autores de las marchas.
Obras protegidas, con independencia del tamaño de la procesión
El criterio para determinar la aplicación del porcentaje será la interpretación pública de obras cuyos derechos de autor permanezcan vigentes. La medida alcanzará, por tanto, a las procesiones en las que se utilice repertorio protegido, sin que el tamaño del municipio o de la entidad organizadora constituya un factor determinante.
El mismo principio se extenderá a las salidas extraordinarias, de manera que el carácter excepcional de una procesión no impedirá la aplicación de la tarifa cuando concurran las condiciones establecidas por la SGAE.
José Lucas Chaves ha defendido que una parte considerable de las marchas que integran actualmente el repertorio de la Semana Santa continúa sometida a derechos de autor. Desde la perspectiva de la entidad, la remuneración de los compositores pretende contribuir al mantenimiento de la creación musical y favorecer la aparición de nuevas composiciones, frente a un escenario en el que las bandas pudieran limitar progresivamente sus repertorios a obras libres de derechos.
Una reivindicación vinculada a los compositores de música procesional
La SGAE sitúa el nuevo sistema en el contexto de las demandas planteadas durante años por los autores y compositores de música procesional. En este recorrido, Chaves ha señalado la creación, durante el verano de 2025, de la asociación estatal Musapro, que contó con el respaldo de la entidad de gestión.
Posteriormente, el pasado mes de enero, la Real Fábrica de Artillería de Sevilla acogió un encuentro de ámbito nacional en el que se abordó el reconocimiento de los autores vinculados a este género musical.
Tras estas iniciativas, la SGAE incorporó la nueva tarifa a su libro oficial y comenzó a trabajar en el desarrollo de los mecanismos necesarios para llevarla a la práctica. Entre las cuestiones que deberán concretarse figura la identificación de las composiciones interpretadas en cada procesión y la posterior distribución de los derechos entre sus autores.
La aplicación puede aflorar distintas situaciones entre las bandas
Uno de los aspectos que adquiere especial relevancia en el nuevo escenario es la situación administrativa de las propias formaciones musicales. La SGAE ha precisado que esta tarifa no introduce por sí misma una nueva obligación administrativa para las bandas que no emitan facturas o cuya actividad no se encuentre regularizada.
Sin embargo, su aplicación puede hacer visible la realidad en la que opera alguna formación, mientras que otras ya cumplen con sus obligaciones fiscales. La propia entidad reconoce, por tanto, que el nuevo sistema puede poner de manifiesto diferencias entre las bandas en cuanto a la forma en que desarrollan y formalizan su actividad.
Esta circunstancia se suma a las cuestiones que deberán abordarse durante el proceso de implantación, especialmente en aquellos casos en los que existan diferentes fórmulas de contratación o circunstancias particulares relacionadas con la organización de los acompañamientos musicales.
Contactos con hermandades, ayuntamientos y bandas
La SGAE ha comenzado a establecer contactos con consejos de hermandades y otros colectivos afectados, al tiempo que desarrolla encuentros informativos en diferentes puntos de España para explicar el alcance de la nueva tarifa.
La aplicación prevista tendrá carácter nacional, por lo que el proceso no quedará limitado a las grandes capitales o a las semanas santas con mayor dimensión. La intención de la entidad es establecer mecanismos de colaboración con hermandades, bandas, ayuntamientos y demás organizadores que permitan conocer qué repertorio se interpreta en cada procesión y facilitar posteriormente el reparto de los derechos correspondientes.
Queda igualmente pendiente determinar si podrán existir condiciones específicas para las hermandades con menos recursos. Chaves ha señalado que estas situaciones deberán analizarse durante las conversaciones con los sectores afectados y ha recordado que la entidad dispone de mecanismos de ajuste en otras tarifas. Para este caso concreto, no obstante, el punto de partida establecido es el 7%.
Sin fecha definitiva para comenzar a cobrar
La aprobación de la tarifa no significa que su aplicación generalizada vaya a producirse de manera inmediata. La SGAE se encuentra actualmente inmersa en una fase de reuniones, información y diálogo con los diferentes actores relacionados con la música procesional.
Por este motivo, aunque la Semana Santa de 2027 aparece como el horizonte previsto para comenzar a aplicar el nuevo sistema, todavía no se ha determinado cuándo se reclamará el primer pago. La implantación, según ha explicado el director territorial de la entidad en Andalucía, será progresiva.
Tampoco se ha concretado si el porcentaje será exigido ya en las procesiones extraordinarias que puedan celebrarse antes de la Semana Santa de 2027. La SGAE considera necesario avanzar previamente en el trabajo con las entidades afectadas antes de establecer de manera definitiva el calendario de aplicación.
De esta forma, el 7% ya está aprobado, pero su traslación efectiva al ámbito de las procesiones todavía se encuentra pendiente de desarrollo. Mientras la SGAE prepara su implantación, hermandades, bandas, ayuntamientos y demás organizadores deberán afrontar un nuevo escenario en el que la utilización pública de composiciones protegidas quedará vinculada a una tarifa cuyo alcance práctico todavía está por concretar.