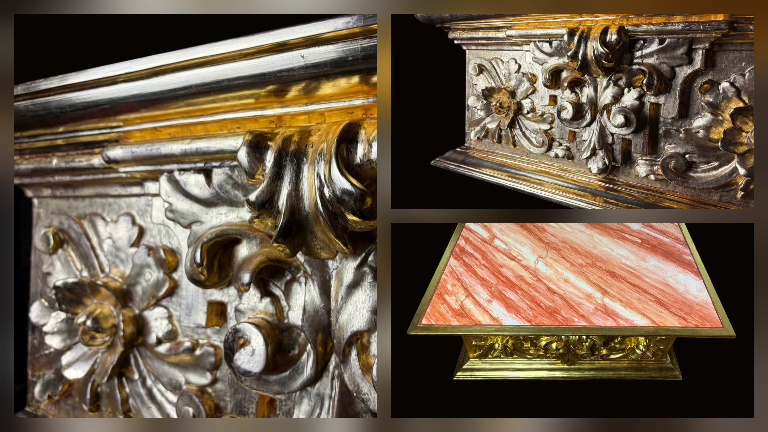
 La peana dorada de la Virgen del Mayor Dolor en su Soledad recupera su esplendor tras su restauración
 La Concepción de Granada apuesta por la A.M. Dulce Nombre
 La crónica | La Virgen del Carmen Coronada de Montoro escribe una página histórica en Córdoba entre lágrimas, miradas y devoción
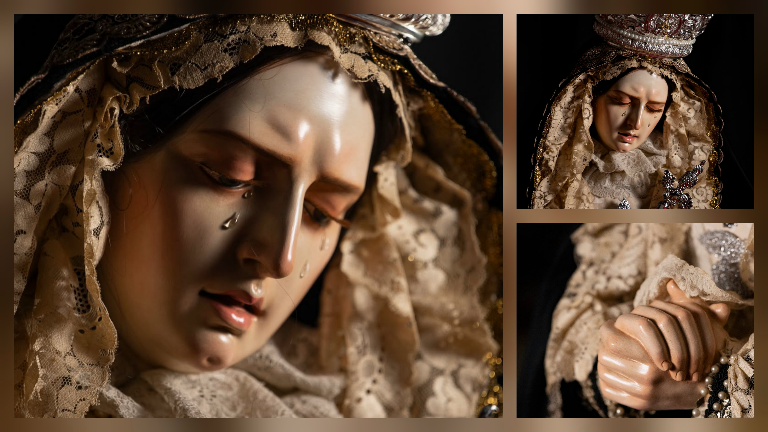 Galería | Así es Nuestra Señora del Desamparo de El Higuerón
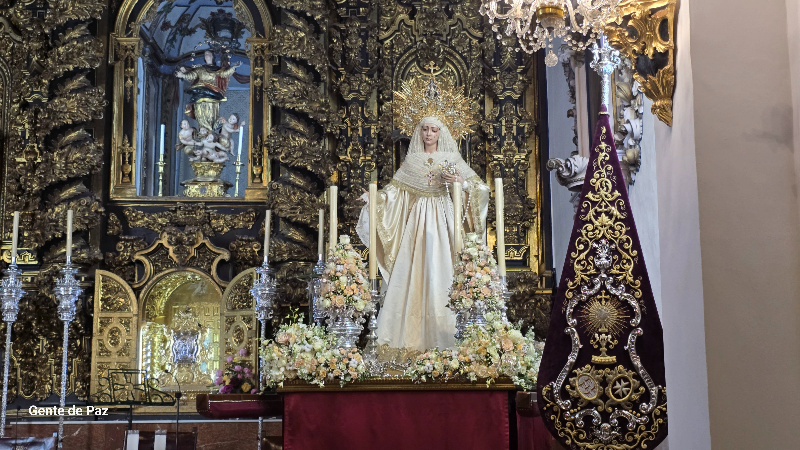 La crónica | La Reina de los Ángeles acude al Monasterio de la Encarnación para reencontrarse con las raíces del Císter en su cincuentenario
 Entrevista a la AM Flagelación de Melilla
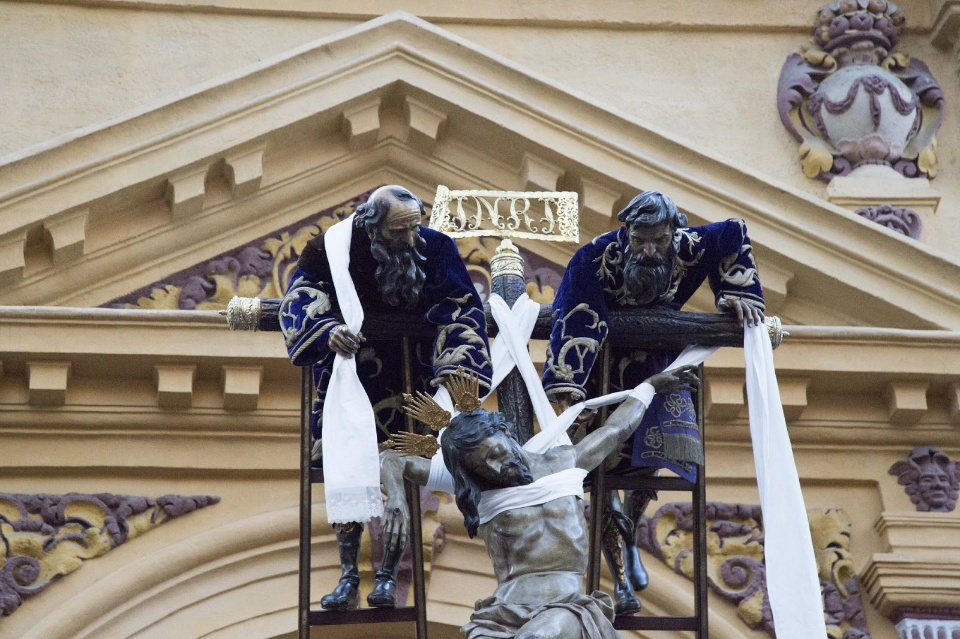 El rincón de Costal Hero | El secundario que quiso ser santo y acabó bebiendo agua del pozo
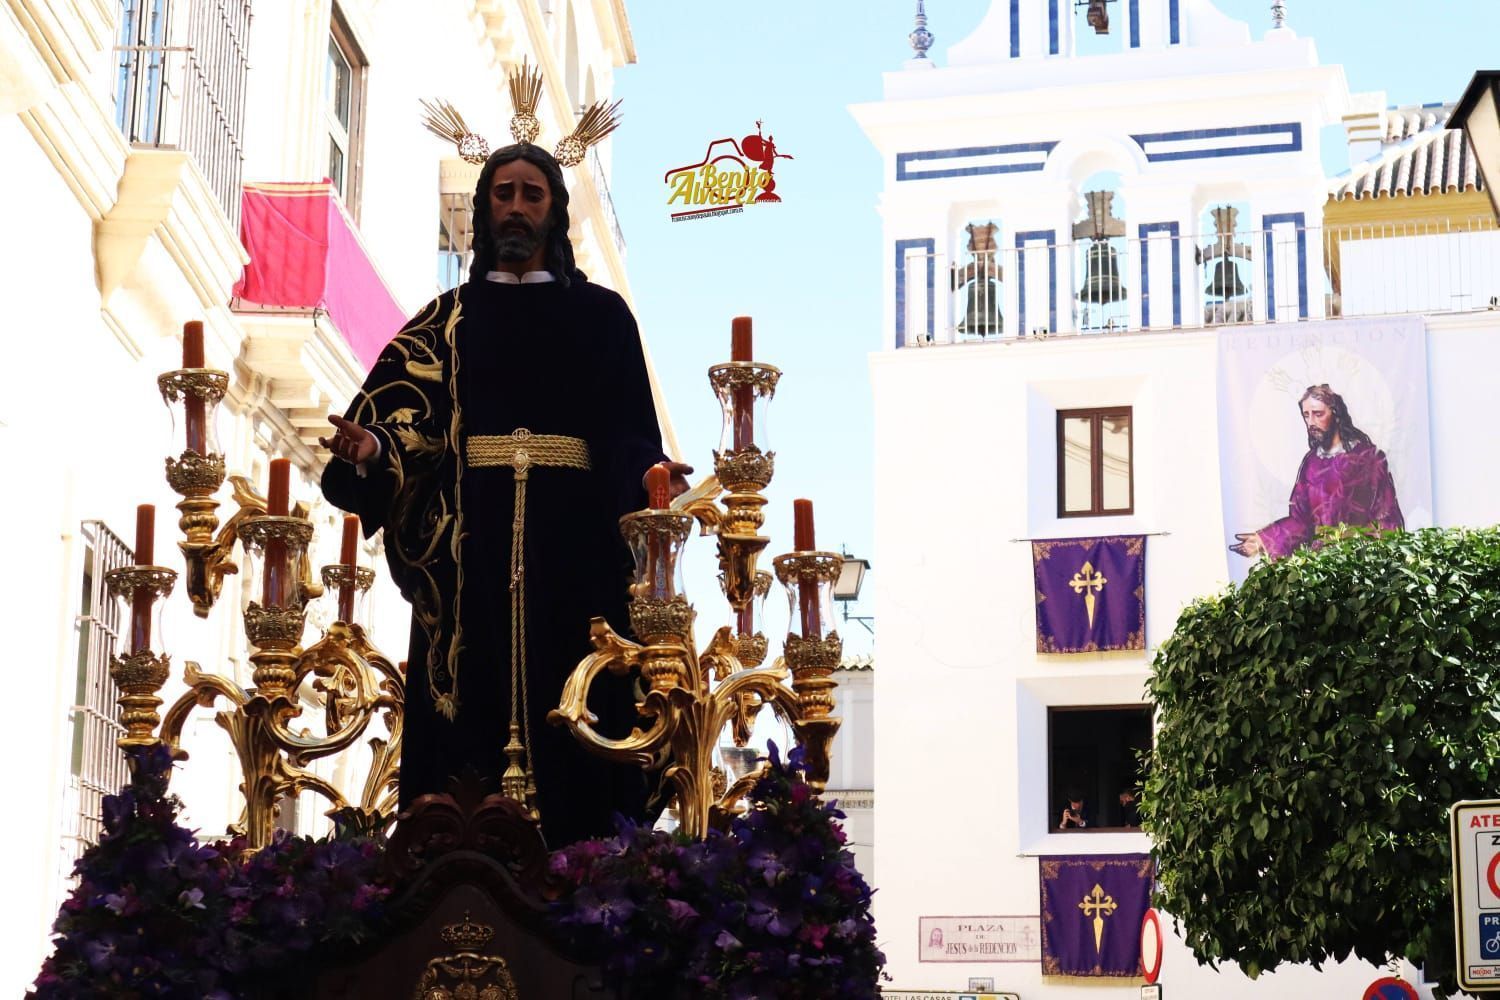 La Redención de Sevilla alerta del uso fraudulento de su nombre e imágenes para organizar rifas y sorteos
 El manto de los Cisneros, protagonista del Cabildo de Cuentas de la Macarena
 Burladero | Flashback
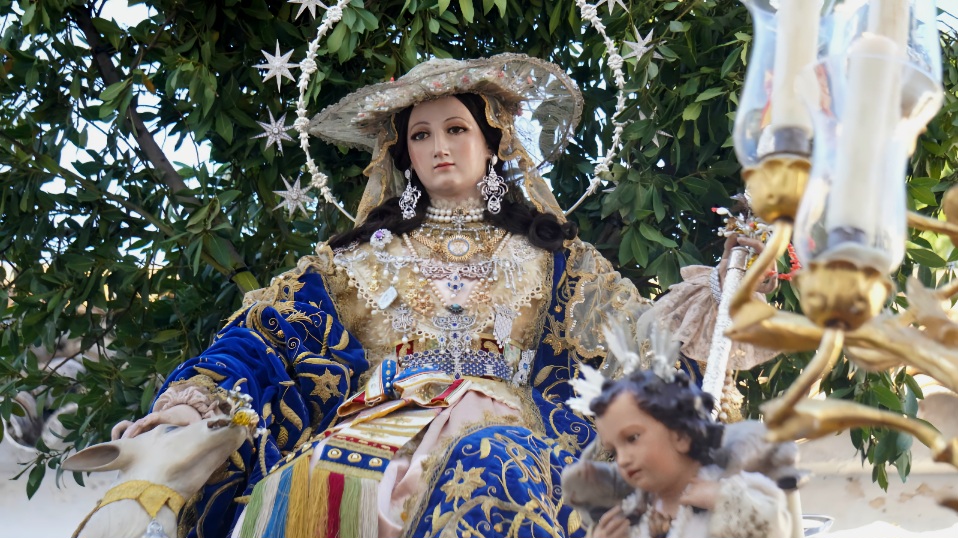 La Hermandad de la Divina Pastora de Capuchinos de Córdoba, fechada en 1892, reconocida como la duodécima más antigua de la Confraternidad de Hermandades de la Divina Pastora
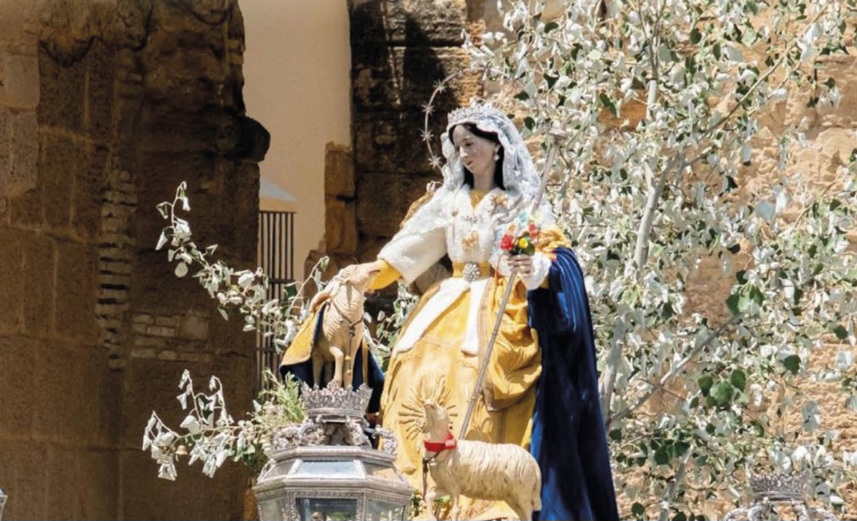 La Confraternidad de Hermandades de la Divina Pastora reúne ya a 21 corporaciones andaluzas
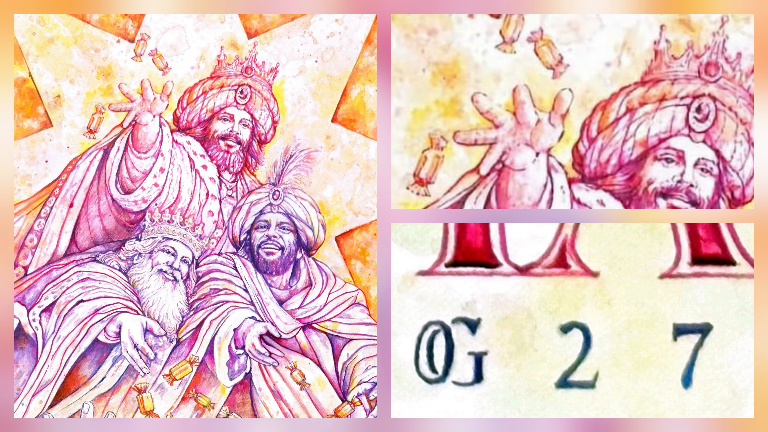 José Manuel Peña desvela los secretos y simbolismos del cartel de la Cabalgata de Reyes Magos de Sevilla 2027
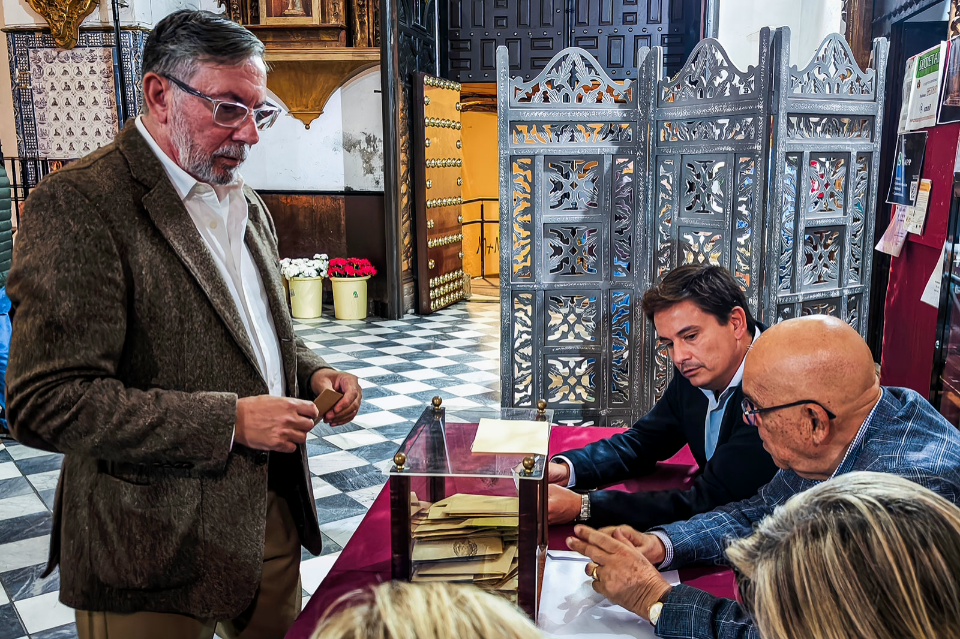 Jacinto Plaza Villanueva obtiene el respaldo de los hermanos del Nazareno de Santa María para el mandato 2026-2030
 La Agonía pasará por Colón el próximo Martes Santo


Bien hallado.
Una vez aclarados en mis artículos anteriores los beneficios que van a tener las Hermandades y Cofradías, como entidades religiosas, aplicando el régimen fiscal especial que les concede la Ley de Mecenazgo, nos centraremos ahora en analizar que beneficios tendrían los hermanos pagando sus cuotas, así como todos aquellos devotos que hagan donaciones y donativos a las mismas.
Pues bien, dejemos sentada la idea que toda Hermandad o Cofradía que cumpla los requisitos legales establecidos en la Ley 49/2002 y se acojan a ella (véase el articulo anterior), deberán presentar ante la Agencia Tributaria Estatal, durante le mes de Enero de cada año (en concreto hasta el 31 de enero) la declaración informativa, modelo 182.
En ella se incluirán la relación de hermanos que hayan pagado su cuota y la de aquellas personas que hubiesen realizado un donativo y hayan comunicado a la Hermandad su intención de querer desgravárselo, ya sea éste en dinero o en especie.
El importe que podrá desgravarse cada persona física (hermano) en su declaración de la renta (IRPF) será el siguiente:
– Sobre los primeros 150 Euros, el 75%.
– Sobre el resto que exceda de esa cantidad, el 30 %.
Un matiz: cuando el hermano o donante lleve mas de dos años realizando ese tipo de dádivas, el porcentaje del segundo tramo será del 35% a partir de esa fecha. De esta manera se incentiva por parte del legislador este tipo de aportaciones en el tiempo.
Resaltar que las empresas también tienen sus beneficios sobre los donativos que hagan a las Hermandades. Si una persona jurídica, por ejemplo, colabora de forma desinteresada en un evento o aporta el coste de alguna actuación necesaria en la hermandad, y desea desgrávaselo en su Impuesto sobre Sociedades, sobre la aportación que realice, se deducirán un 35%. Realmente atractivo.
Abordo ahora ciertos problemas con los que me encuentro en la práctica. Ya que si la hermandad a la que usted pertenece no se ha acogido a la Ley de Mecenazgo y por tanto, no presenta el modelo 182 informativo del pago de cuotas y donativos, usted NO podrá deducirlo en su declaración de la Renta, aunque lo hubiese pagado religiosamente. Esto va a ocurrir cuando usted comprueba que la cuota que ha pagado a la hermandad, no aparece en su borrador de su declaración de la renta de cada año.
Y por ultimo, quisiera exponer otra cuestión controvertida. Es la relacionada con qué tipo de cuotas son las que nos dan este derecho a deducir. En este caso, la Ley habla de “donativos y donaciones dinerarios, de bienes o de derechos” y también, de “cuotas de afiliación a asociaciones que no se correspondan con el derecho a percibir una prestación presente o futura”. Así pues, a mi humilde criterio, no podemos incluir como cuota deducible la llamada “cuota de salida” o “papeleta de sitio” ya que ésta se puede interpretar que es en pago de una contraprestación, es decir, se paga por salir. Aquí obviamente no estamos hablando de precio, pero es fácilmente interpretable que por esa papeleta de sitio se recibe algo a cambio, “hay una contraprestación”: un derecho a salir en la cofradía, una insignia, un cirio, etc.
Aquellas Hermandades que han optado por unificar la cuota anual con la cuota de salida, entiendo que es deducible en su totalidad, ya que todo es “cuota de afiliación” como establece la norma.
En la próxima entrega analizaremos otras cuestiones jurídicas relacionadas con nuestras hermandades y que están de actualidad, como son las modificaciones en el registro de entidades religiosas.
Queden con el Patrocinio de María.
Fernando Briones Pérez de la Blanca
Abogado. Asesor Fiscal
Siguenos en Twitter @FerBriones1