La Borriquita de Pozoblanco abrirá su 75.º aniversario con Antonio Santiago como protagonista del ciclo «Costaleros de Dios»
 «Mediatrix» reúne en Sevilla a destacados artistas en una exposición benéfica organizada por la Hermandad del Consuelo de Alcolea del Río
 El Consejo de Hermandades de Sevilla y el IAPH impulsan la formación especializada para proteger el patrimonio cofrade
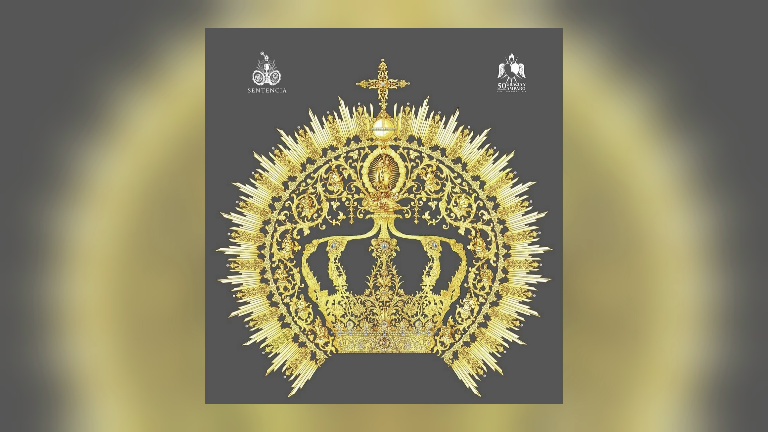 La Hermandad de la Sentencia presenta el diseño de la nueva corona de María Santísima de Gracia y Amparo, que será estrenada en 2029
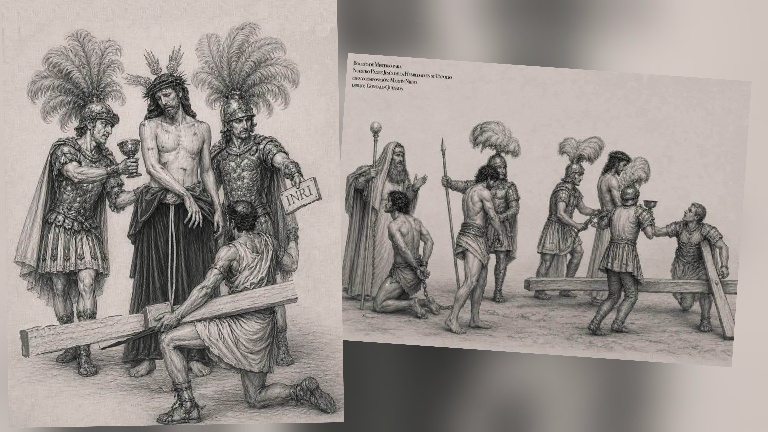 La Humildad de Barbadillo presenta un ambicioso misterio de siete figuras diseñado por Martín Nieto para representar el expolio de Cristo
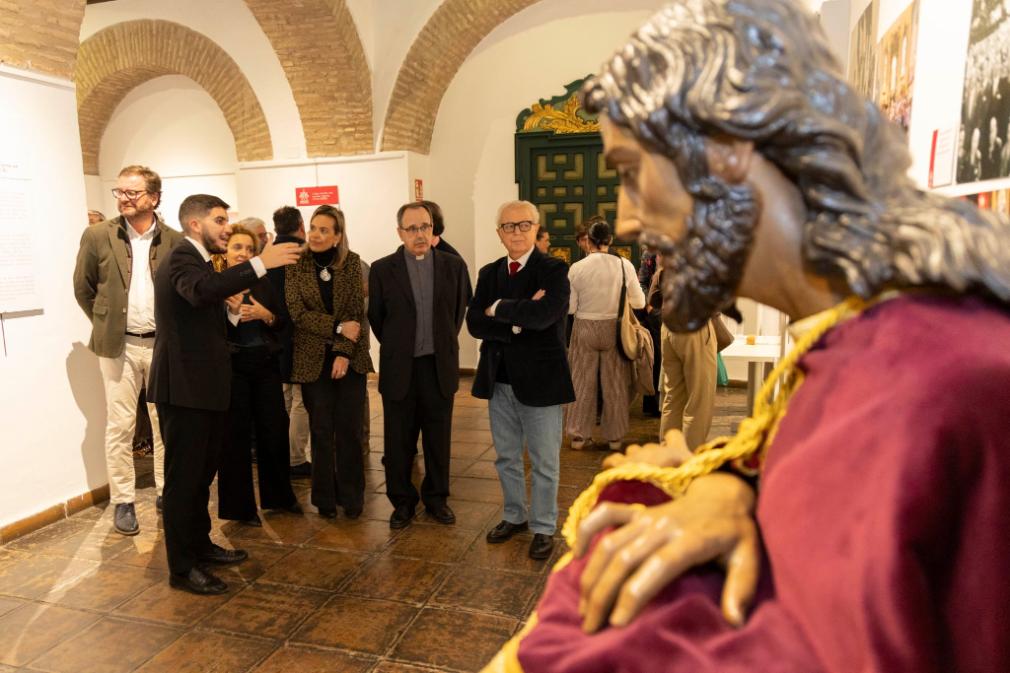 La Diputación de Córdoba recorre los 125 años de historia salesiana a través de una exposición con fotografías y objetos históricos
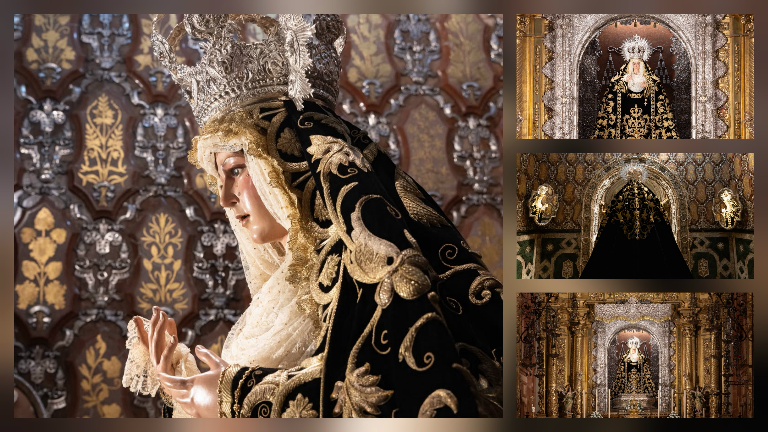 La Macarena estrena una iluminación integral que realza la Esperanza y los detalles artísticos de su retablo mayor
 La Santa Faz renueva a Antonio Cano y Luis Miguel Carrión «Curro» como capataces y mantiene a Eduardo Heredia como vestidor
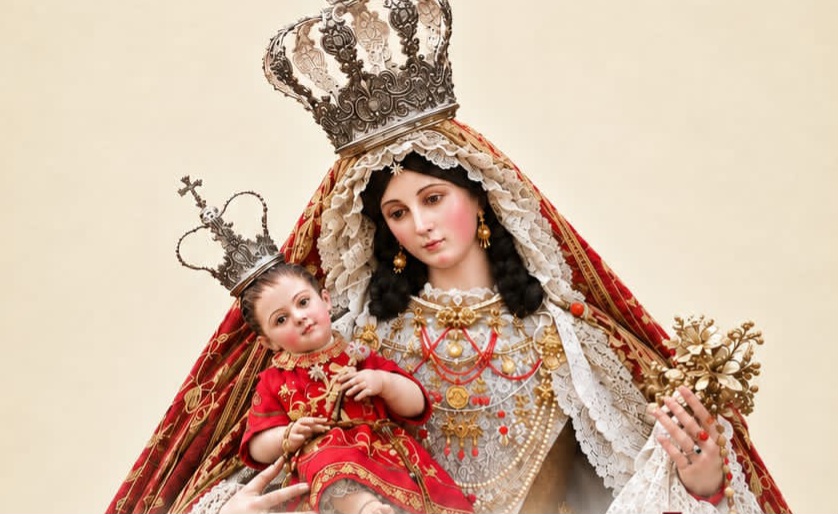 El Grupo Parroquial de Nuestra Señora de Belén presentará su cartel de salida en un fin de semana de cultos y actividades solidarias
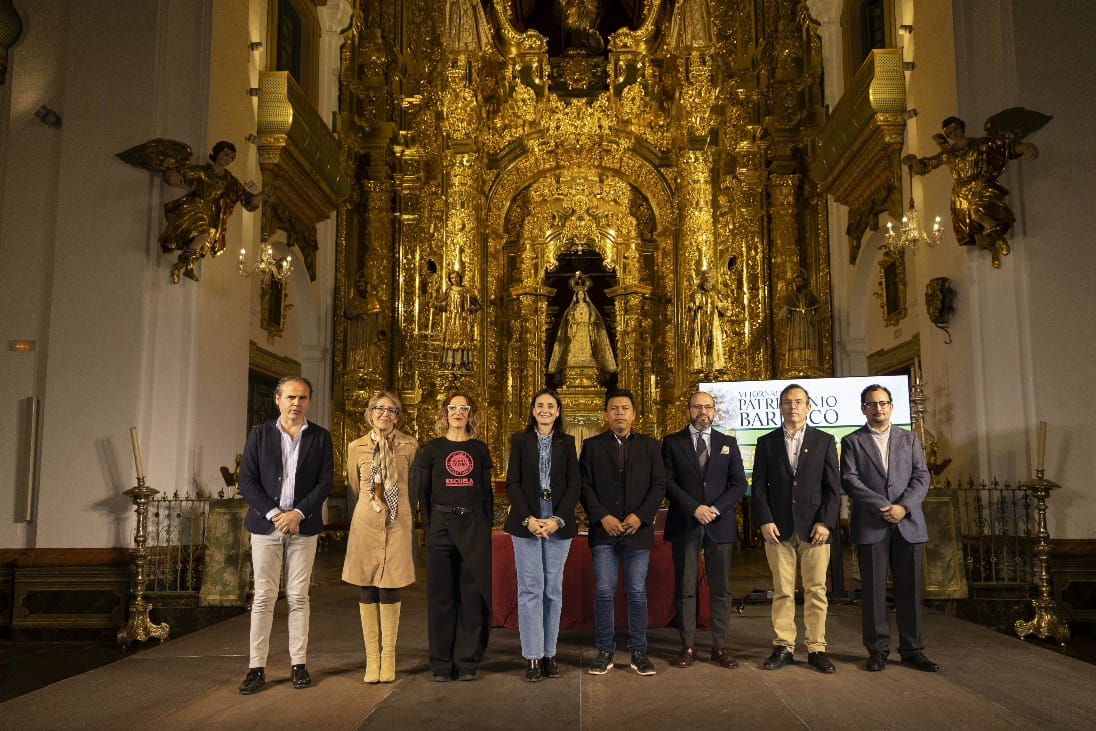 La Diputación despliega seis días de música, teatro y visitas para reivindicar el esplendor del Barroco cordobés
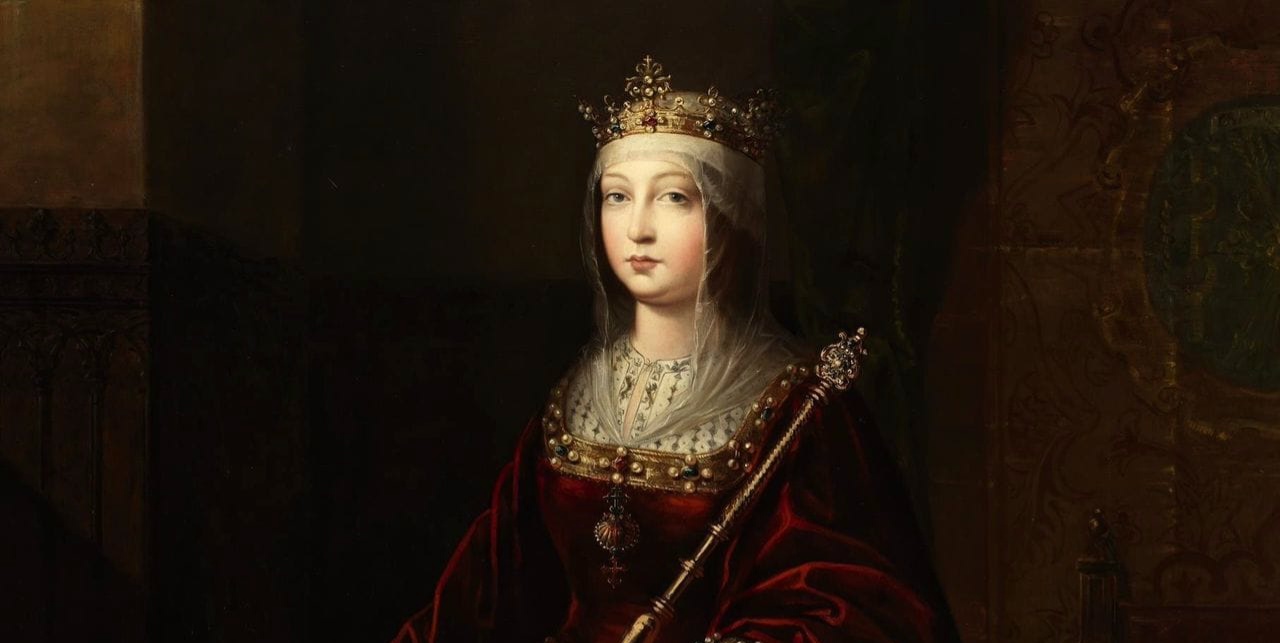 Sevilla conmemorará el 550 aniversario de la llegada de Isabel la Católica con tres jornadas de actos religiosos, académicos y culturales
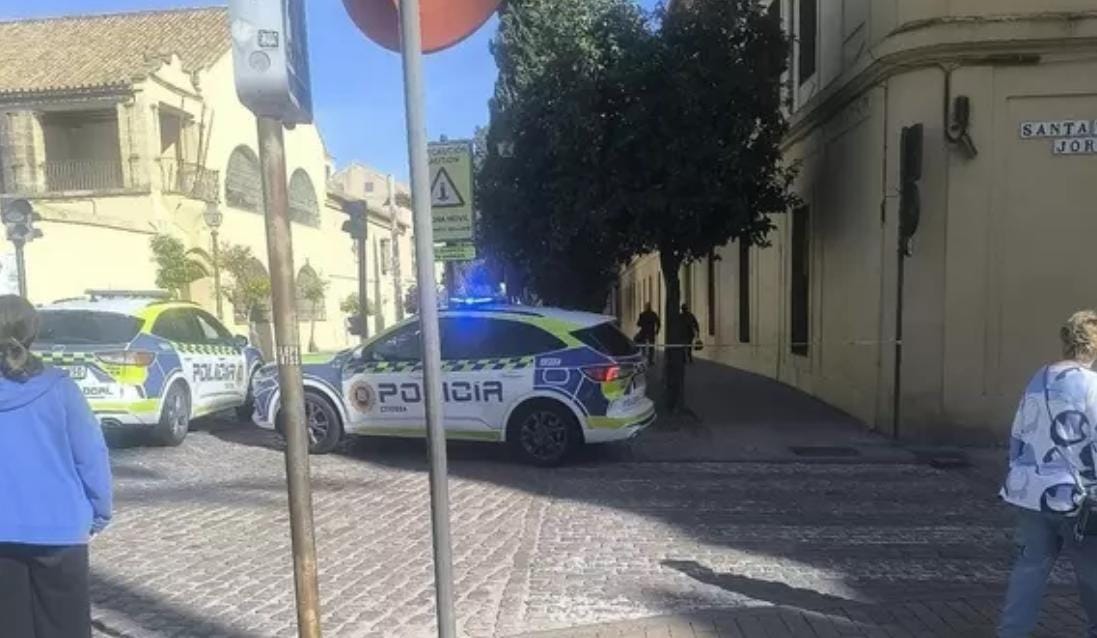 Una nueva bolsa sospechosa obliga a acordonar los alrededores de la Mezquita-Catedral de Córdoba
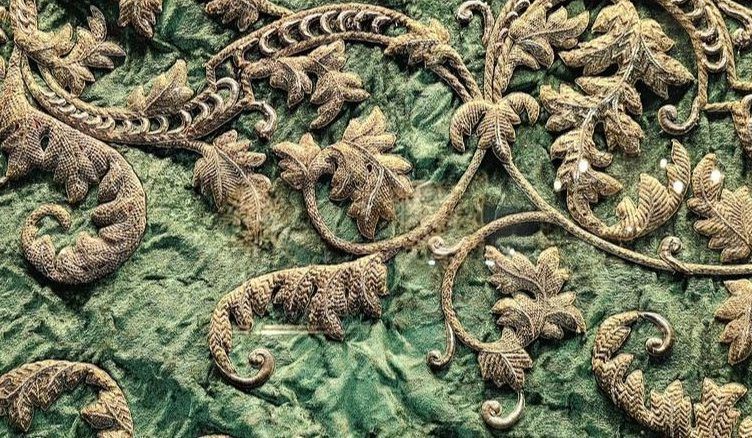 Charo Bernardino niega cualquier apropiación indebida en la controversia por el manto de los Cisneros de la Macarena
 La Agrupación Musical Cristo de Gracia incorpora «Dios es Amor», una composición de José Manuel Sánchez Crespillo dedicada al Cristo del Amor de Jaén
 El obispo reunirá el 28 de noviembre a los hermanos mayores y representantes cofrades de Córdoba


Bien hallado.
Continuando con mi artículo de la semana pasada, en esta ocasión quisiera concretar los beneficios que tendrían una hermandad o cofradía si decide acogerse al régimen fiscal especial del Título II de la Ley 49/2002 (Ley de Mecenazgo).
En primer, se encuentra con una obligación, la de tener que presentar el impuesto de sociedades cada año. Esa obligación no conlleva necesariamente tener que hacer ningún pago, ya que la mayoría de las rentas que obtienen las hermandades se encuentran exentas, aunque si deben declarar la totalidad de sus rentas, tanto las exentas como las no exentas. Según la mencionada Ley, las rentas exentas serán, entre otras: las cuotas de los hermanos, las subvenciones de cualquier tipo que hayan recibido, los donativos, las donaciones y los legados, los arrendamientos (por ejemplo los procedentes del alquiler de algún bien inmueble titularidad de la hermandad), los intereses bancarios o, incluso, los dividendos.
En segundo lugar, deben presentar cada año una MEMORIA ECONÓMICA ante la Agencia Tributaria si su volumen de ingresos anuales supera la cantidad de 20.000 €.
También hay que matizar que la hermandades que no se acojan a este régimen fiscal especial y sus ingresos anuales no superen 75.000 €, no se encuentran obligadas a presentar el impuesto de sociedades.
En tercer lugar podemos hablar de los beneficios fiscales en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD). Las hermandades se encuentran exentas de pagar este impuesto si se acogen a la Ley 49/2002. Resulta especialmente interesante para aquellas entidades que vayan a adquirir un bien inmueble para incorporarlo al patrimonio de la hermandad o si compran enseres a otras hermandades.
Y por último, analizaremos los beneficios de carácter local, es decir, sobre los impuestos que pagamos a nuestros ayuntamientos. En concreto, nos referimos, al Impuesto sobre Bienes Inmuebles (I.B.I.) y la llamada plusvalía municipal (IIVTNU), ambos exentos de tributar si la hermandad está acogida a la Ley de mecenazgo.
En relación al IBI, quisiera aclarar que la Ley 49/2002 no limita que el uso del inmueble del que se solicite la exención esté destinado exclusivamente al culto. Es quizás una confusión a la que, desde varios ayuntamientos, nos han querido dirigir erróneamente. Las hermandades y cofradías acogidas a la Ley de mecenazgo, gozarán de la exención del IBI, alcanzando a todos los bienes inmuebles titularidad de la entidad, con independencia del uso que se le de. Me refiero a los supuestos de las casas de hermandad, los locales o naves para almacenar enseres, las propias iglesias, capillas o dependencias anexas.
Los únicos bienes inmuebles titularidad de la hermandad que se excluyen de la exención y a los cuales si se les puede exigir el pago, son aquellos que se destinen a explotaciones económicas no exentas del impuesto de sociedades.
La gestión a realizar por la hermandad para gozar de la exención del IBI será únicamente la comunicación mediante un escrito al Ayuntamiento correspondiente, que tras consultar si se cumplen todos los requisitos necesarios establecidos en la Ley, resolverá favorablemente desde que se solicitó. Se trata de otro beneficio fiscal que debe solicitarse, ya que el ayuntamiento no lo aplicará de forma automática.
Una vez que el Ayuntamiento o el órgano local que lleve la gestión tributaria, resuelva favorablemente, la exención no se debe pedir anualmente, si no que se mantendrá mientras se mantenga el cumplimiento de los requisitos establecidos en la Ley.
Recuerden que estas notas son siempre sólo orientativas. Para realizar estas gestiones, pónganse siempre en manos de profesionales abogados, economistas o gestores administrativos.
En la siguiente entrega analizaremos los beneficios fiscales que podrán obtener nuestros hermanos en el pago de las cuotas y de los donantes, respecto de las donaciones que se realicen a las hermandades.
Queden con el Patrocinio de María.
Fernando Briones Pérez de la Blanca
Abogado. Asesor FiscalSiguenos en Twitter @FerBriones1