 La crónica | Noche de gozo y Amparo
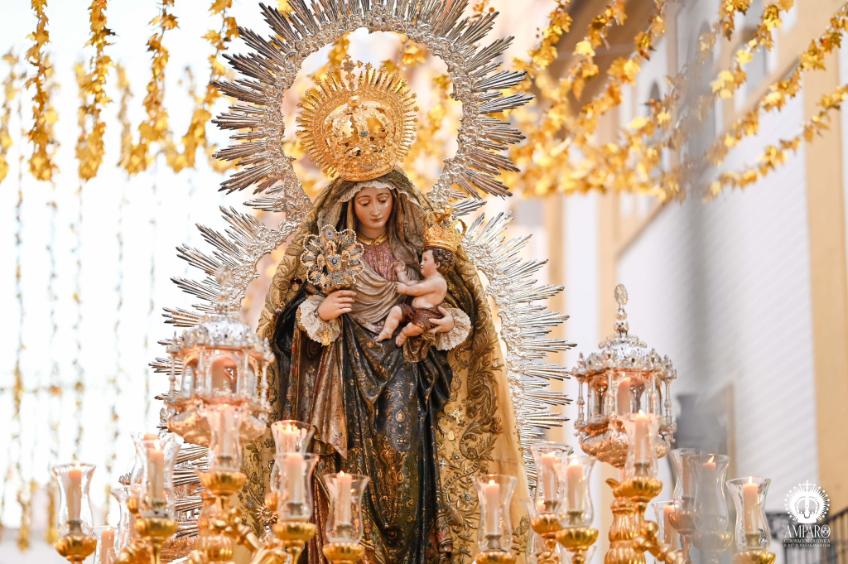 Sevilla se abraza a Nuestra Señora del Amparo en una noche coronada de miradas, plegarias y lágrimas de emoción
 El capirote | El cabildo de las nueve horas y el manto de los Cisneros
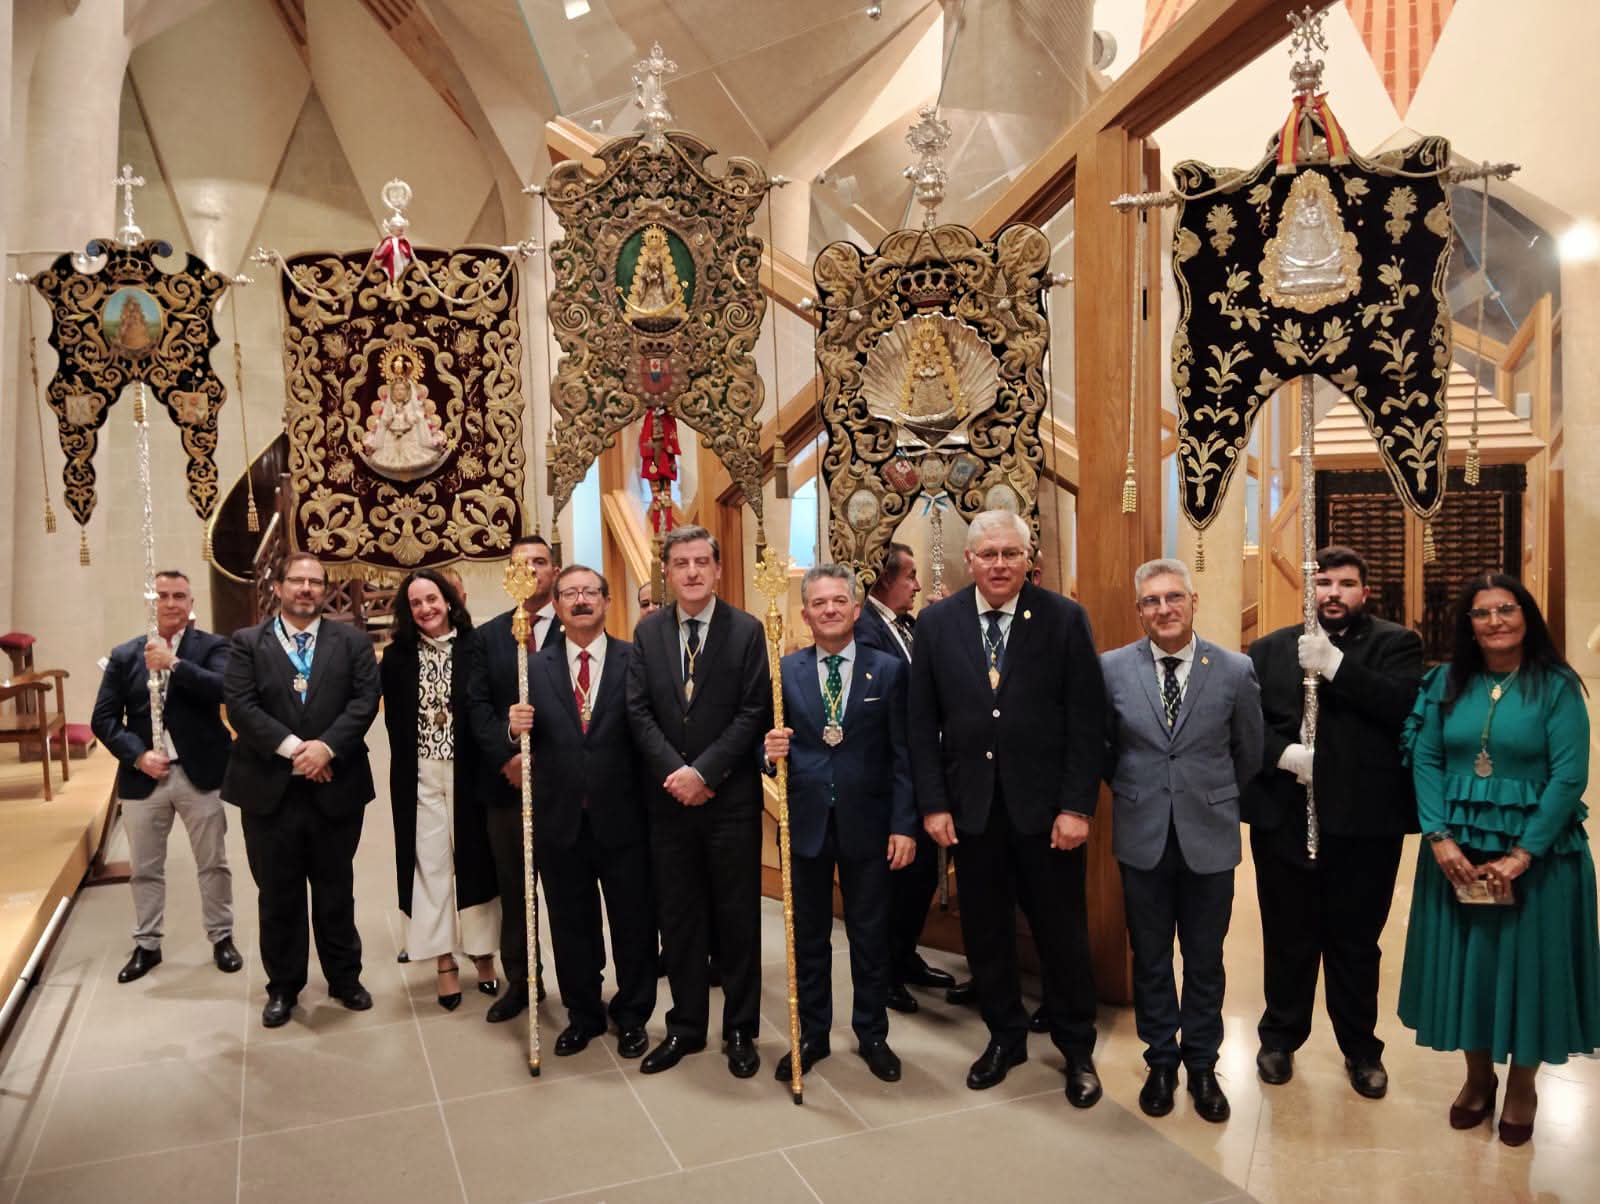 La Sagrada Familia acoge el II Encuentro Rociero de Cataluña con la participación de las hermandades del Rocío
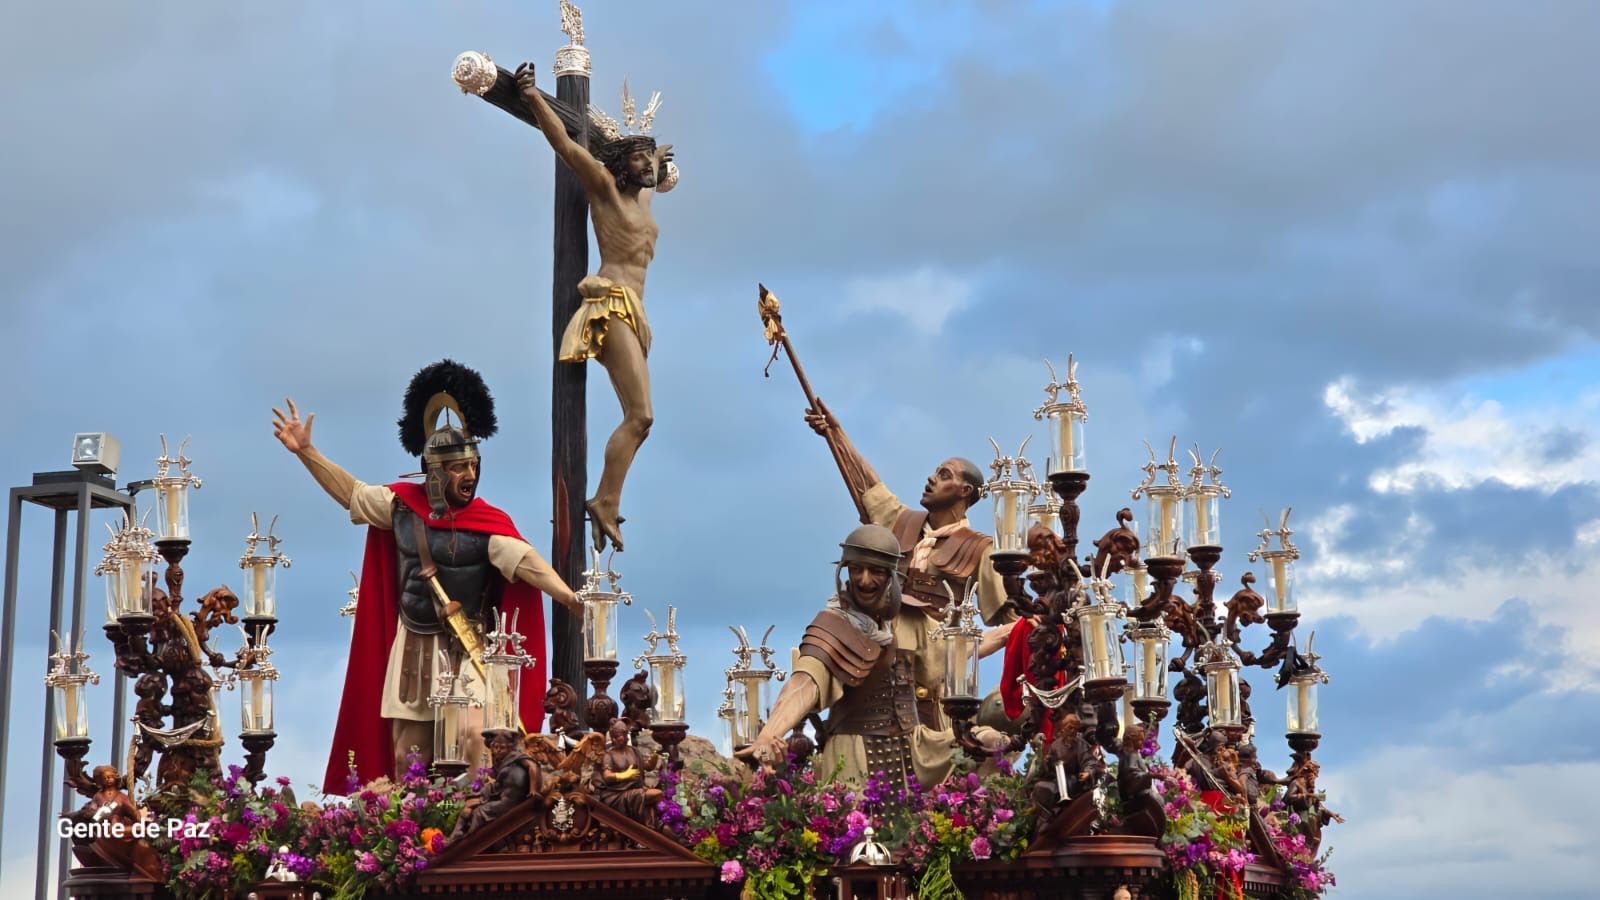 La Agonía estrenará una nueva marcha procesional de Cristóbal López Gándara
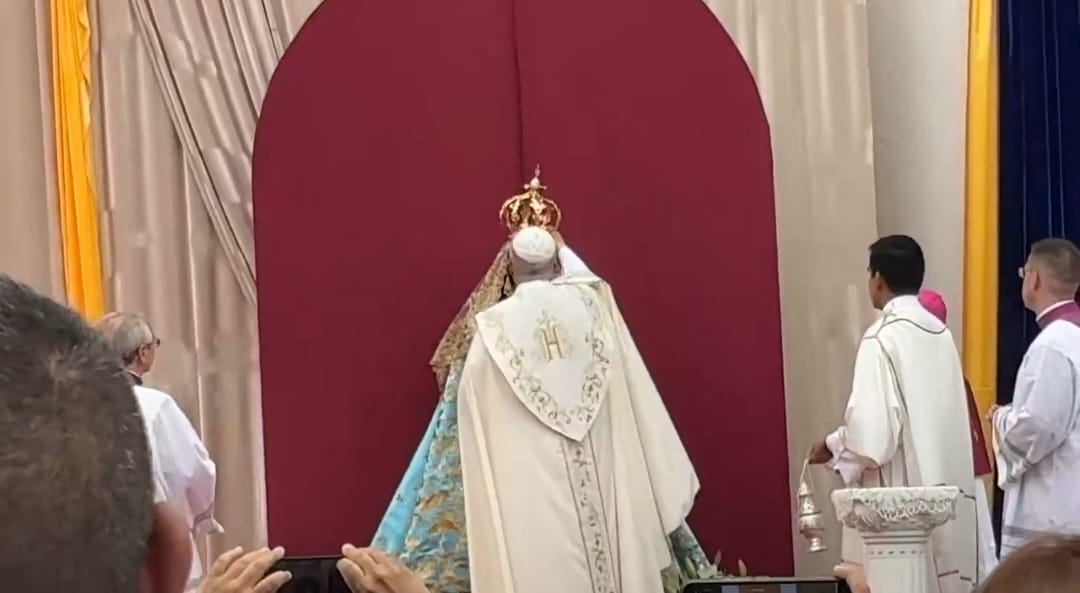 León XIV corona a la Inmaculada en Chiclayo, la ciudad donde aprendió a ejercer su ministerio episcopal
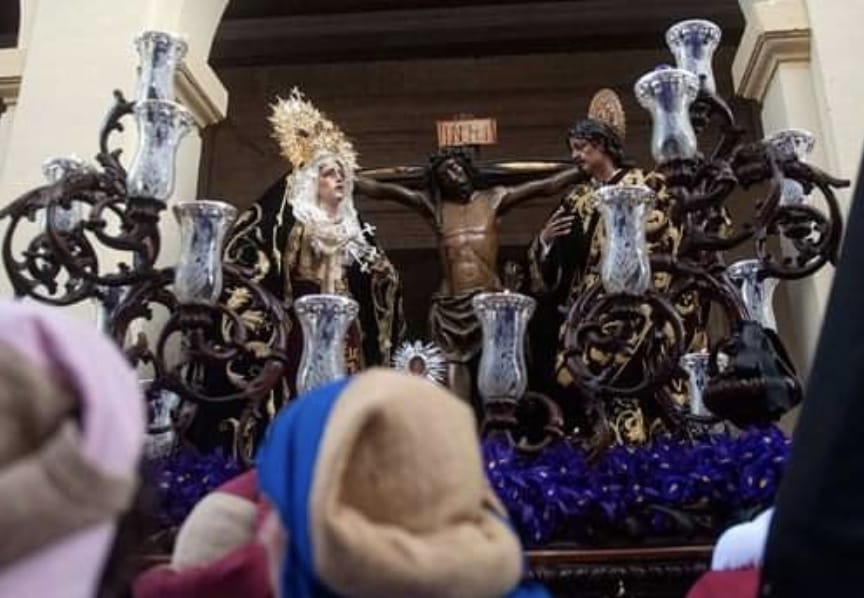 La Hermandad de Las Penas de Santiago renueva con Ars Sacra hasta 2029 para su Vía Crucis penitencial
 Nuestro Padre Jesús de las Penas regresará al culto tras su restauración a cargo de Pedro Manzano
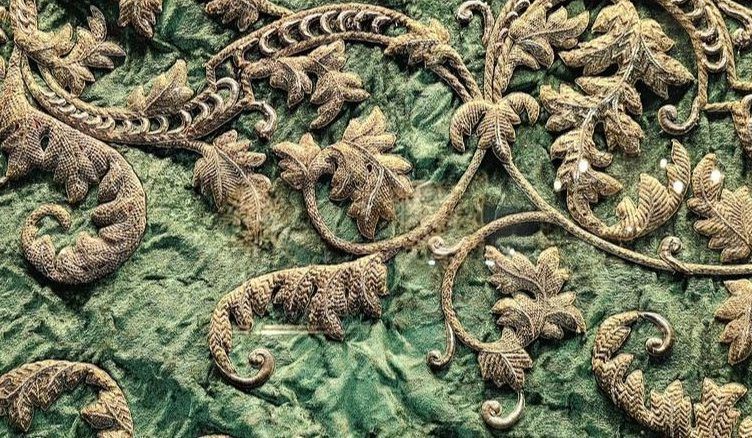 La Macarena denunciará al taller de Charo Bernardino por una presunta apropiación indebida de material del manto de los Cisneros
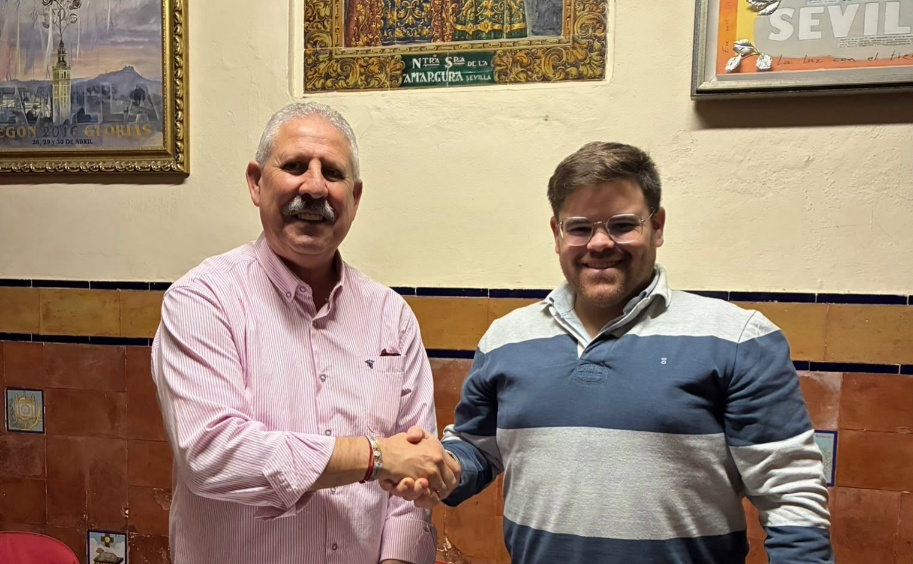 La Hermandad de la Virgen de la Cabeza de Sevilla formaliza el contrato para ejecutar su nuevo terno
 Disonancias musicales | Abel Moreno, el Castillo Lastrucci del pentagrama cofrade
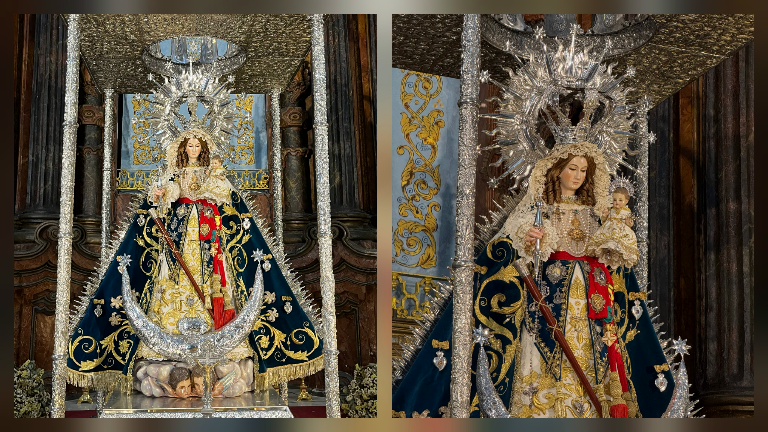 La Purísima se prepara para sus días grandes en Puente Genil con la Bajada del 22 de noviembre y un amplio programa de cultos
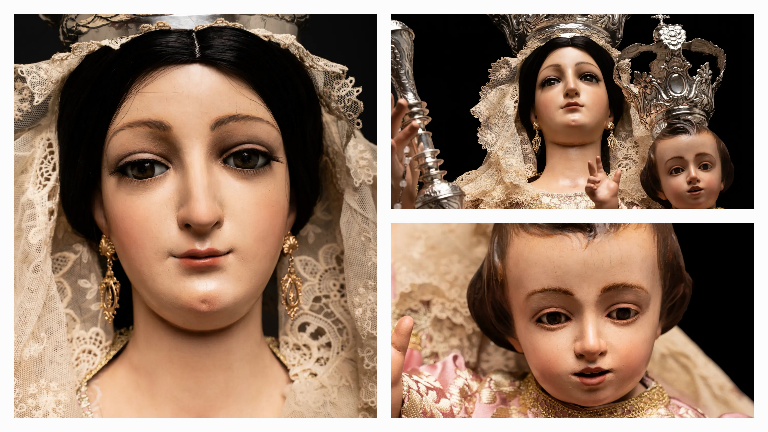 Galería | La restauración de la Virgen de Consolación de Las Margaritas recupera elementos originales ocultos durante décadas y devuelve a la imagen parte de su aspecto primitivo
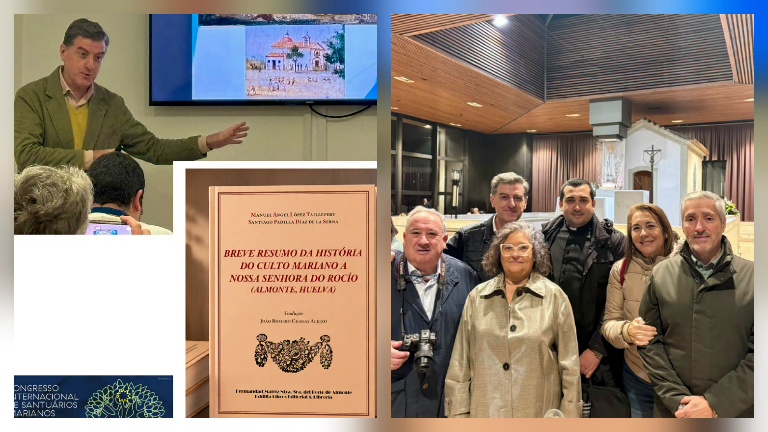 La Hermandad Matriz presenta en Fátima la primera publicación en portugués sobre la historia del culto a la Virgen del Rocío
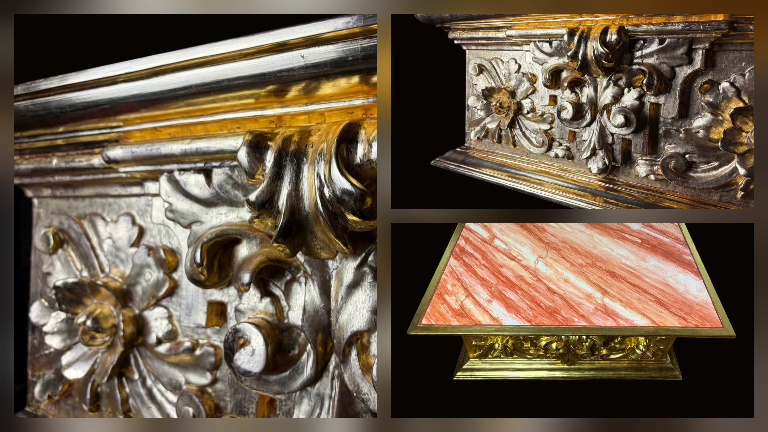 La peana dorada de la Virgen del Mayor Dolor en su Soledad recupera su esplendor tras su restauración


Bien hallado.
Quisiera saludaros desde esta nueva tribuna para que podamos ir aclarando las distintas dudas que nos puedan ir surgiendo a las Hermandades y cofradías en nuestras relaciones con la Agencia Tributaria.
Son ya muchos años trabajando y colaborando en ir abriendo este camino que surgió entre nuestras hermandades y el fisco y que, obviamente, les condenan a tener que entenderse.
Pero empecemos desde el principio. Son muchas hermandades las que acuden a mi despacho profesional para preguntarme que obligaciones y que deberes tenemos como entidades de la Iglesia Católica.
Pues bien, lo primero es tener claro que por nuestra naturaleza jurídica, una hermandad o cofradía es una entidad religiosa de las previstas en el Disposición Adicional novena de la Ley 49/ 2002, también conocida como “Ley de Mecenazgo”.
Dicha Ley regula los beneficios fiscales que tienen las entidades sin ánimo de lucro, fundamentalmente, las Fundaciones y las Asociaciones sin ánimo de lucro, así como los que obtendrían los mecenas que les hagan donativos.
Según el Acuerdo sobre Asuntos Económicos de 1979 (más conocido como el Concordato) entre la Santa Sede y el Estado español, a las hermandades se nos aplica el régimen legal previsto para entidades sin ánimo de lucro, es decir, la Ley de Mecenazgo.
Ya tenemos ubicadas legalmente a las hermandades en este ámbito legal pero, ¿es automático la aplicación de dicha ley y por tanto la de su “régimen fiscal especial”? La respuesta es que no es de aplicación automática, y tendrán que optar por su aplicación las hermandades que quieran beneficiarse de el. Este paso lo deben de dar mediante la presentación de la correspondiente declaración censal (modelo 036). Además de optar, la hermandades deben cumplir con unos requisitos que, intrínsecamente, los cumplen todas y al que hay que añadir el de rendir cuentas ante la autoridad eclesiástica competente (el Obispado de su diócesis), requisito que realmente no se esmeran en cumplir muchas hermandades.
Una vez que se acojan a ese régimen fiscal especial, las hermandades se encuentran con la obligación de presentar el Impuesto de sociedades todos los años, junto a una memoria fiscal. De ese Impuesto de sociedades se encuentran exentas la mayoría de las rentas que obtienen y que por lo tanto no pagaran dicho impuesto (para aquellas rentas que si tributen y que ya veremos en otro capitulo, solo tributaran al tipo impositivo del 10%).
Para realizar todas estas operaciones frente a la Administración Tributaria, las hermandades y cofradías tienen la obligación en todo caso de disponer de una Dirección Electrónica Habilitada (DEH) desde Octubre de 2016, que quiere decir que es obligatorio disponer de un CERTIFICADO DIGITAL y una DEH para poder comunicarse electrónicamente con la administración y así poder realizar dichos trámites.
En la siguiente entrega analizaremos los beneficios fiscales que podemos tener aplicando el régimen fiscal especial, así como los beneficios que podrán obtener nuestros hermanos en el pago de las cuotas y de los donantes, respecto de las donaciones que nos realicen.
Queden con el Patrocinio de María.
Fernando Briones Pérez de la Blanca
Abogado. Asesor Fiscal
Siguenos en Twitter @FerBriones1