 La Hermandad de la Virgen de la Cabeza de Sevilla formaliza el contrato para ejecutar su nuevo terno
 Disonancias musicales | Abel Moreno, el Castillo Lastrucci del pentagrama cofrade
 La Purísima se prepara para sus días grandes en Puente Genil con la Bajada del 22 de noviembre y un amplio programa de cultos
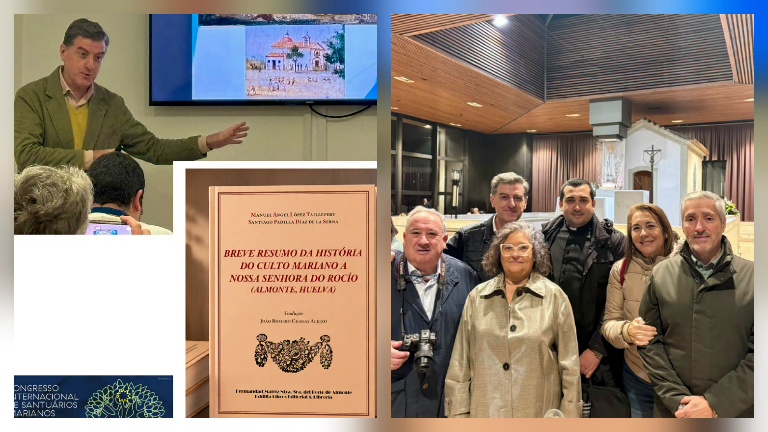 La Hermandad Matriz presenta en Fátima la primera publicación en portugués sobre la historia del culto a la Virgen del Rocío
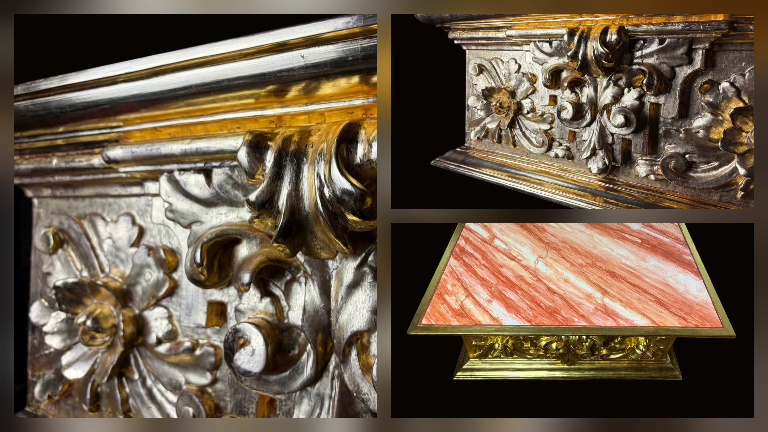 La peana dorada de la Virgen del Mayor Dolor en su Soledad recupera su esplendor tras su restauración
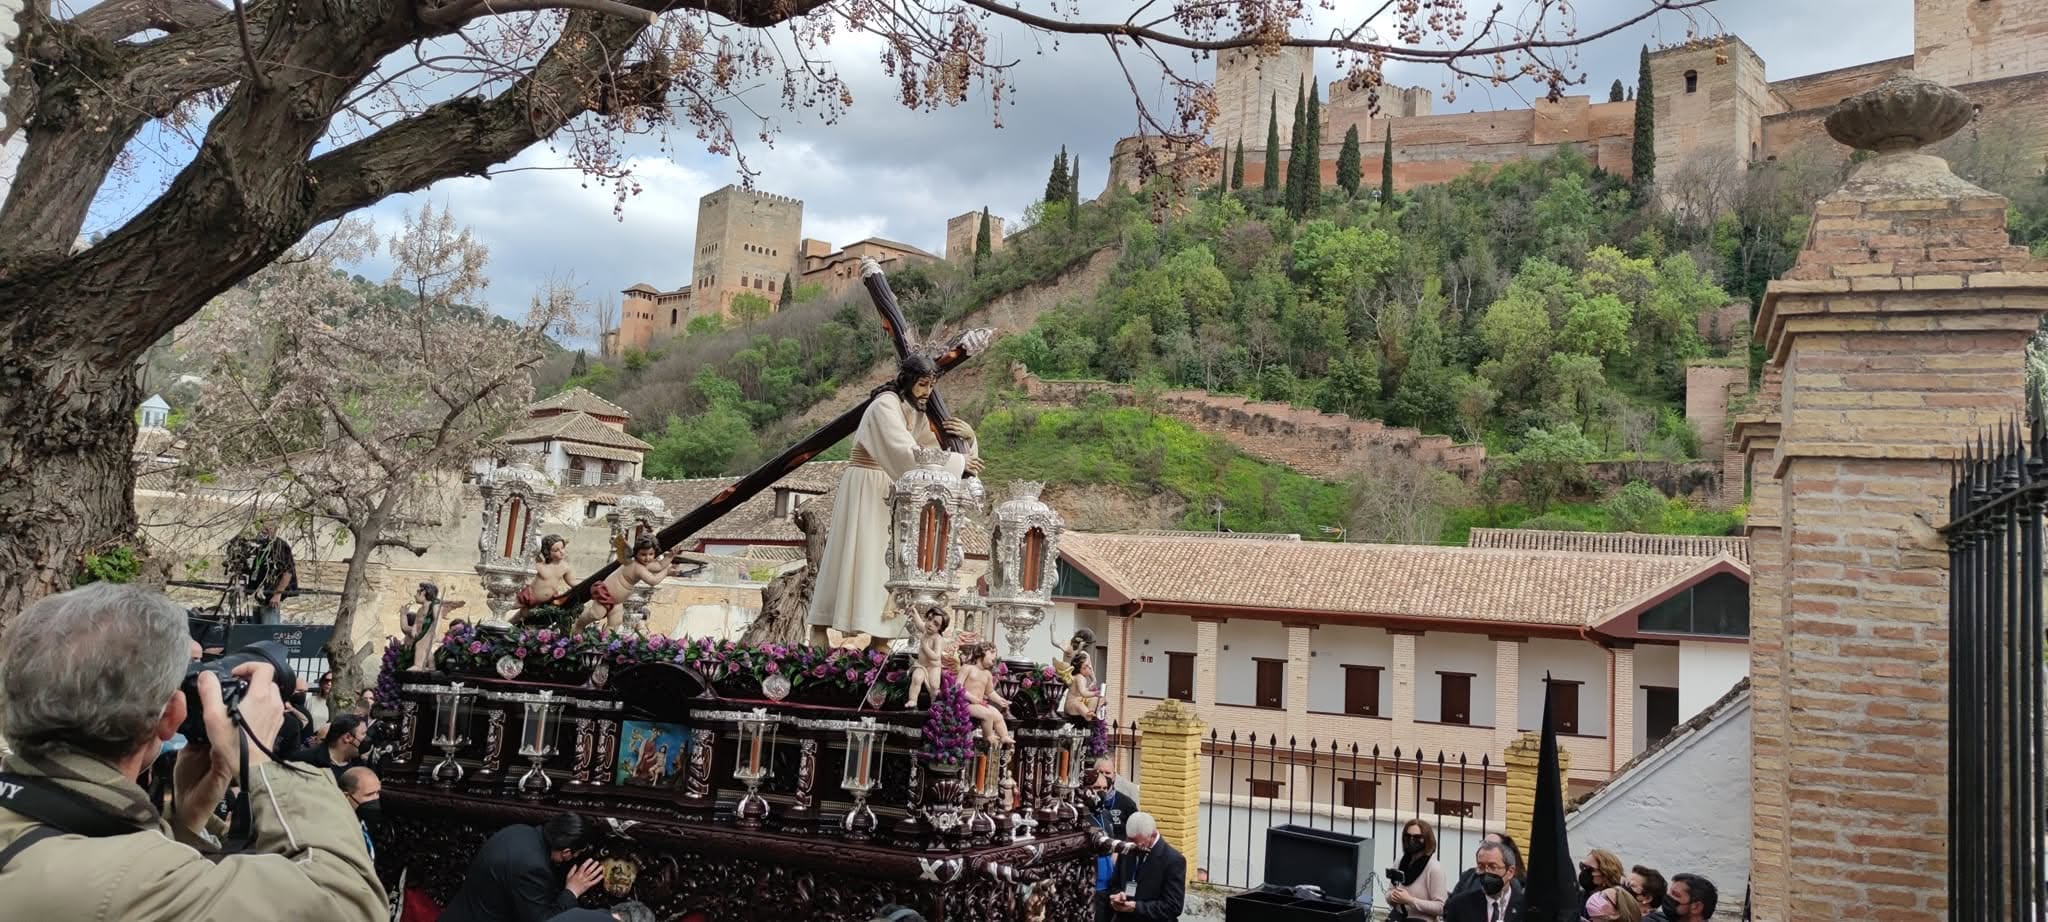 La Concepción de Granada apuesta por la A.M. Dulce Nombre
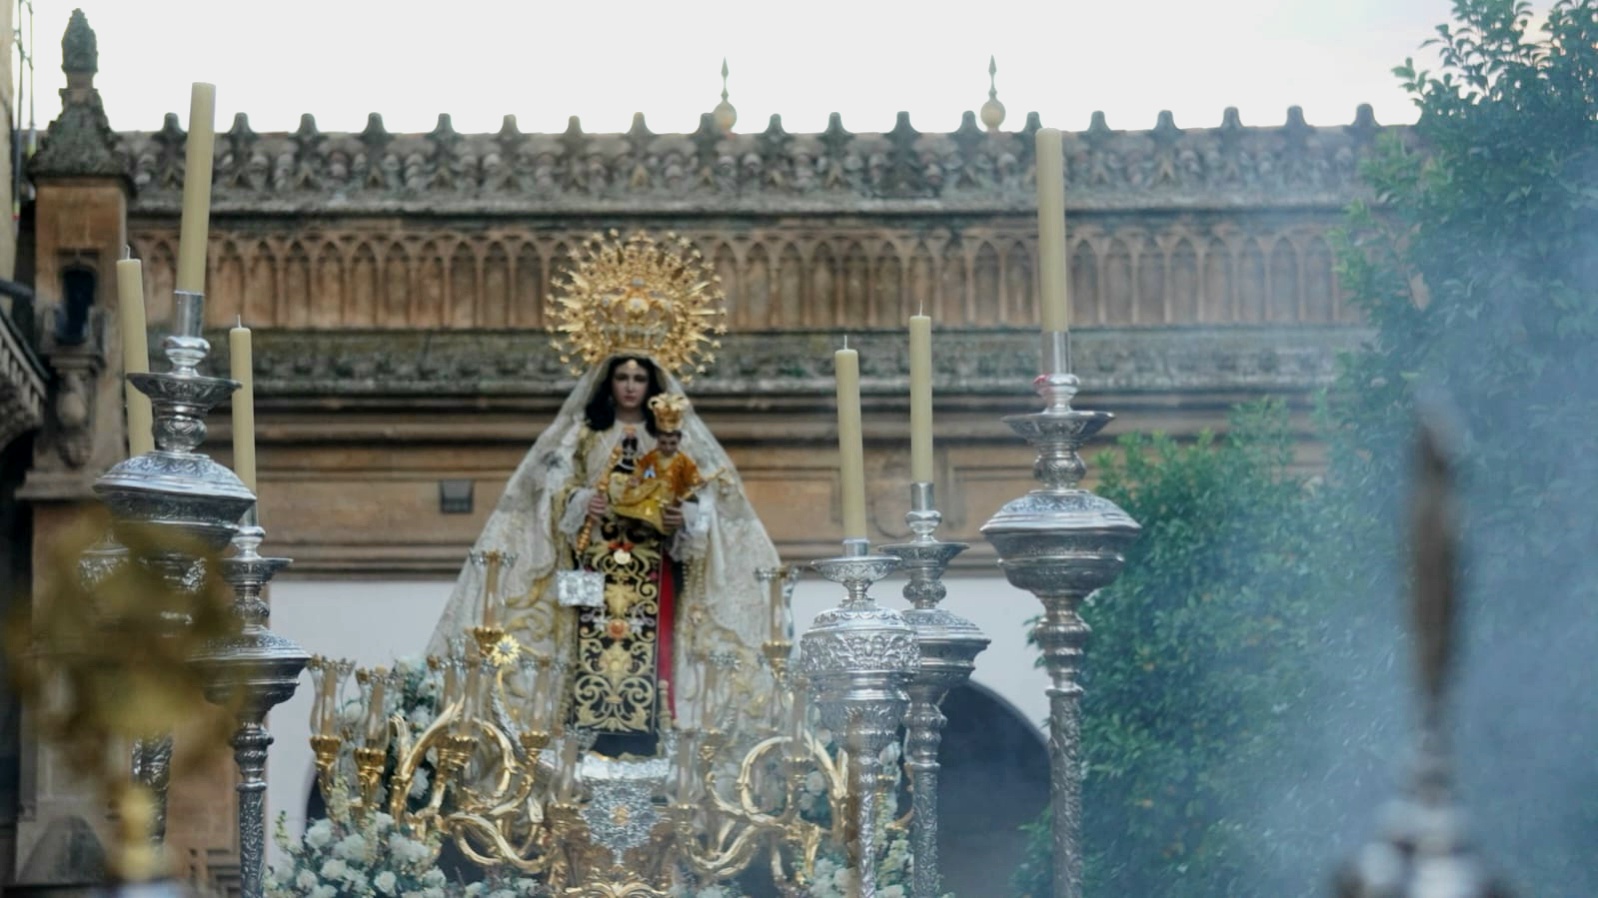 La crónica | La Virgen del Carmen Coronada de Montoro escribe una página histórica en Córdoba entre lágrimas, miradas y devoción
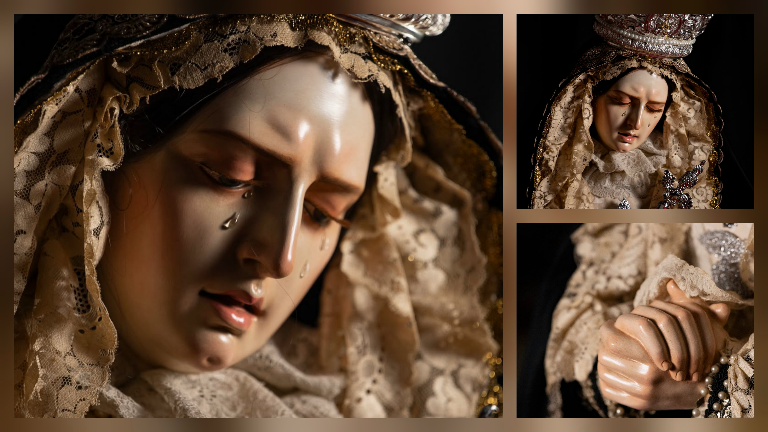 Galería | Así es Nuestra Señora del Desamparo de El Higuerón
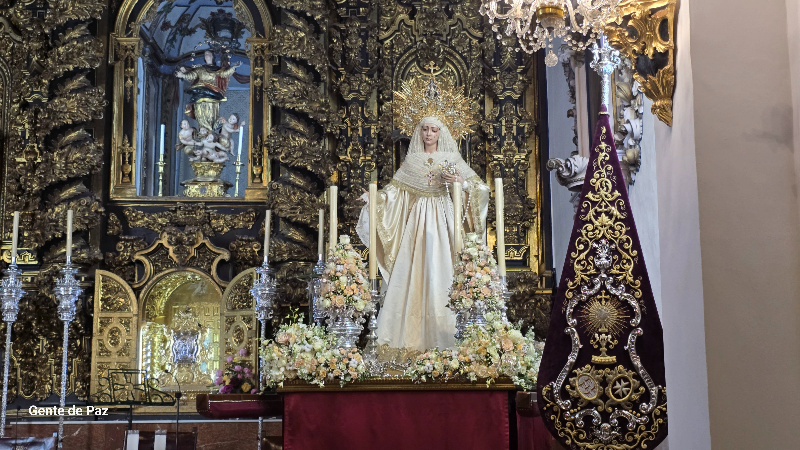 La crónica | La Reina de los Ángeles acude al Monasterio de la Encarnación para reencontrarse con las raíces del Císter en su cincuentenario
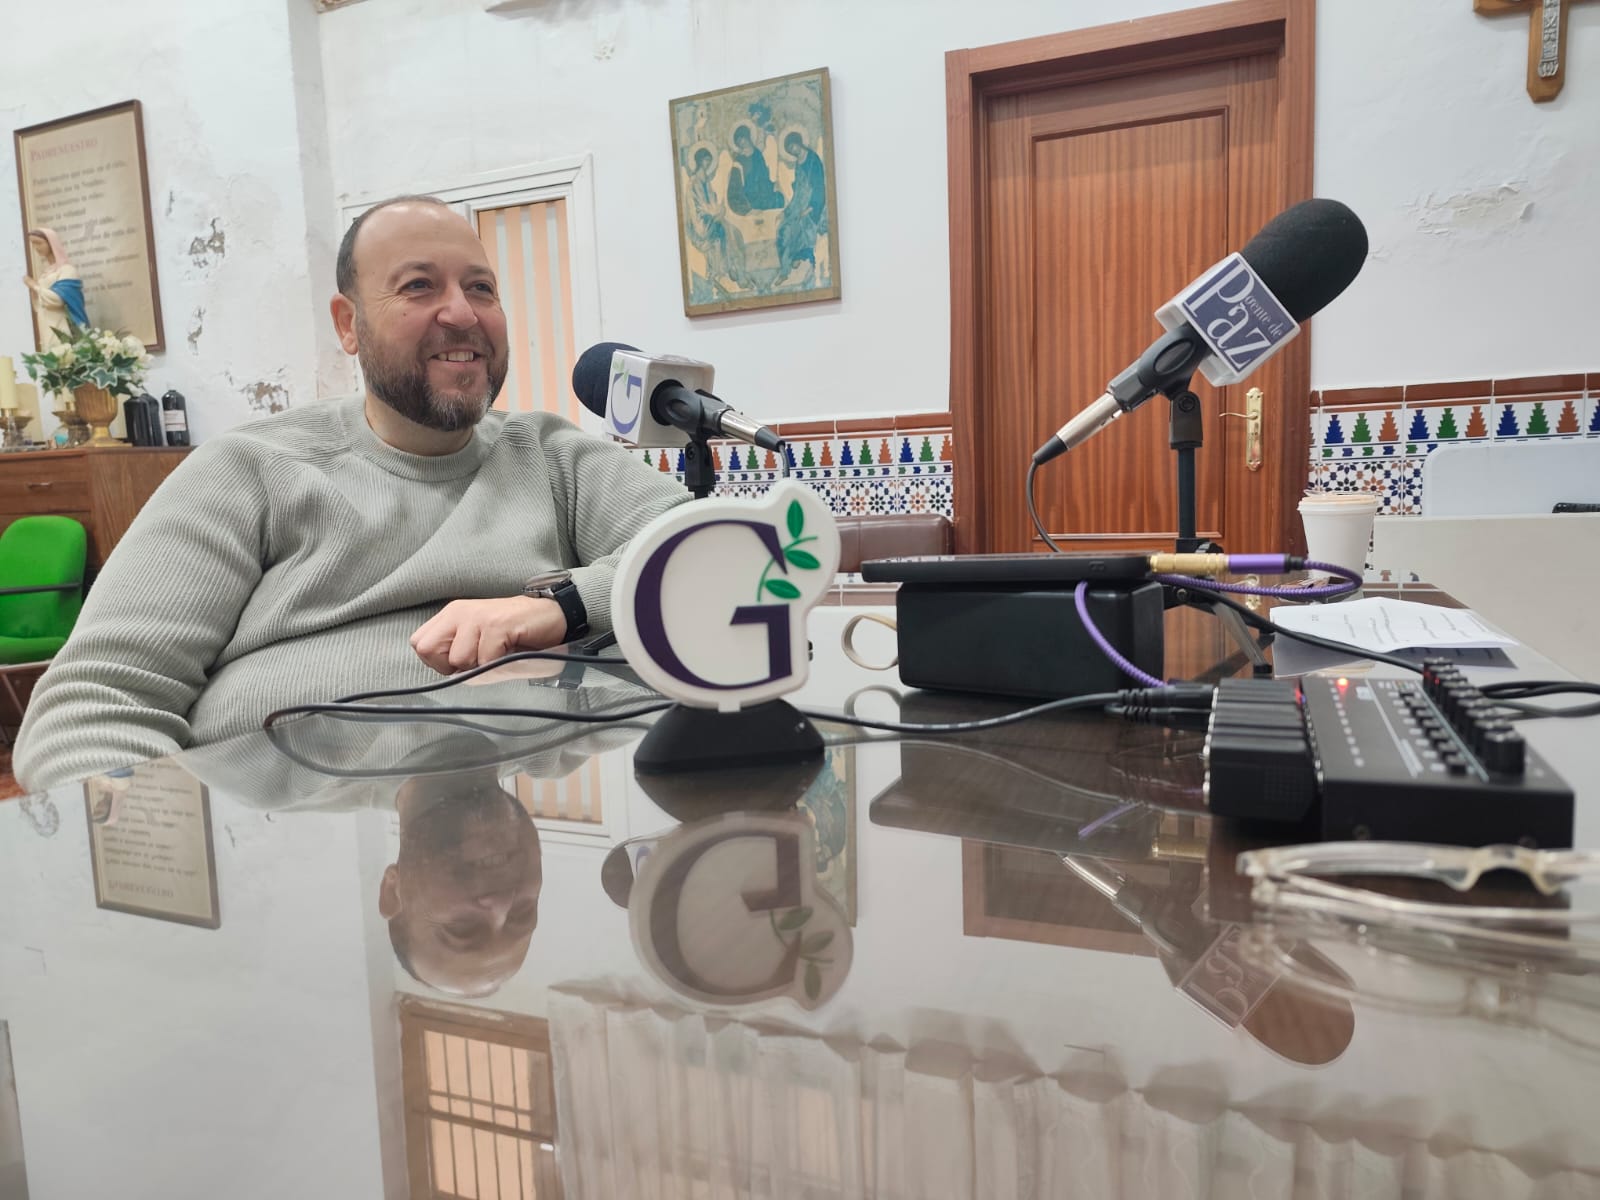 Entrevista a la AM Flagelación de Melilla
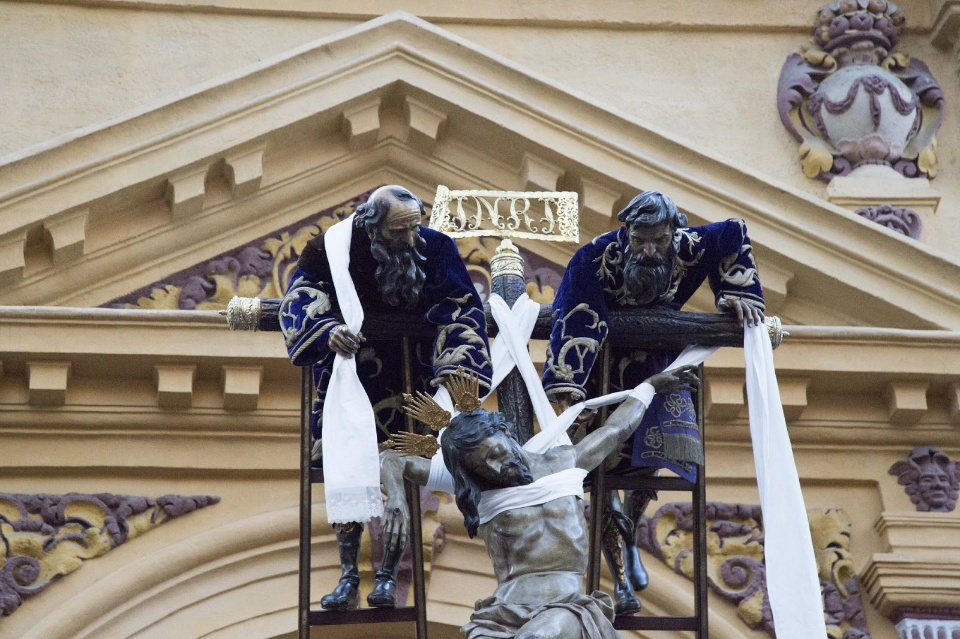 El rincón de Costal Hero | El secundario que quiso ser santo y acabó bebiendo agua del pozo
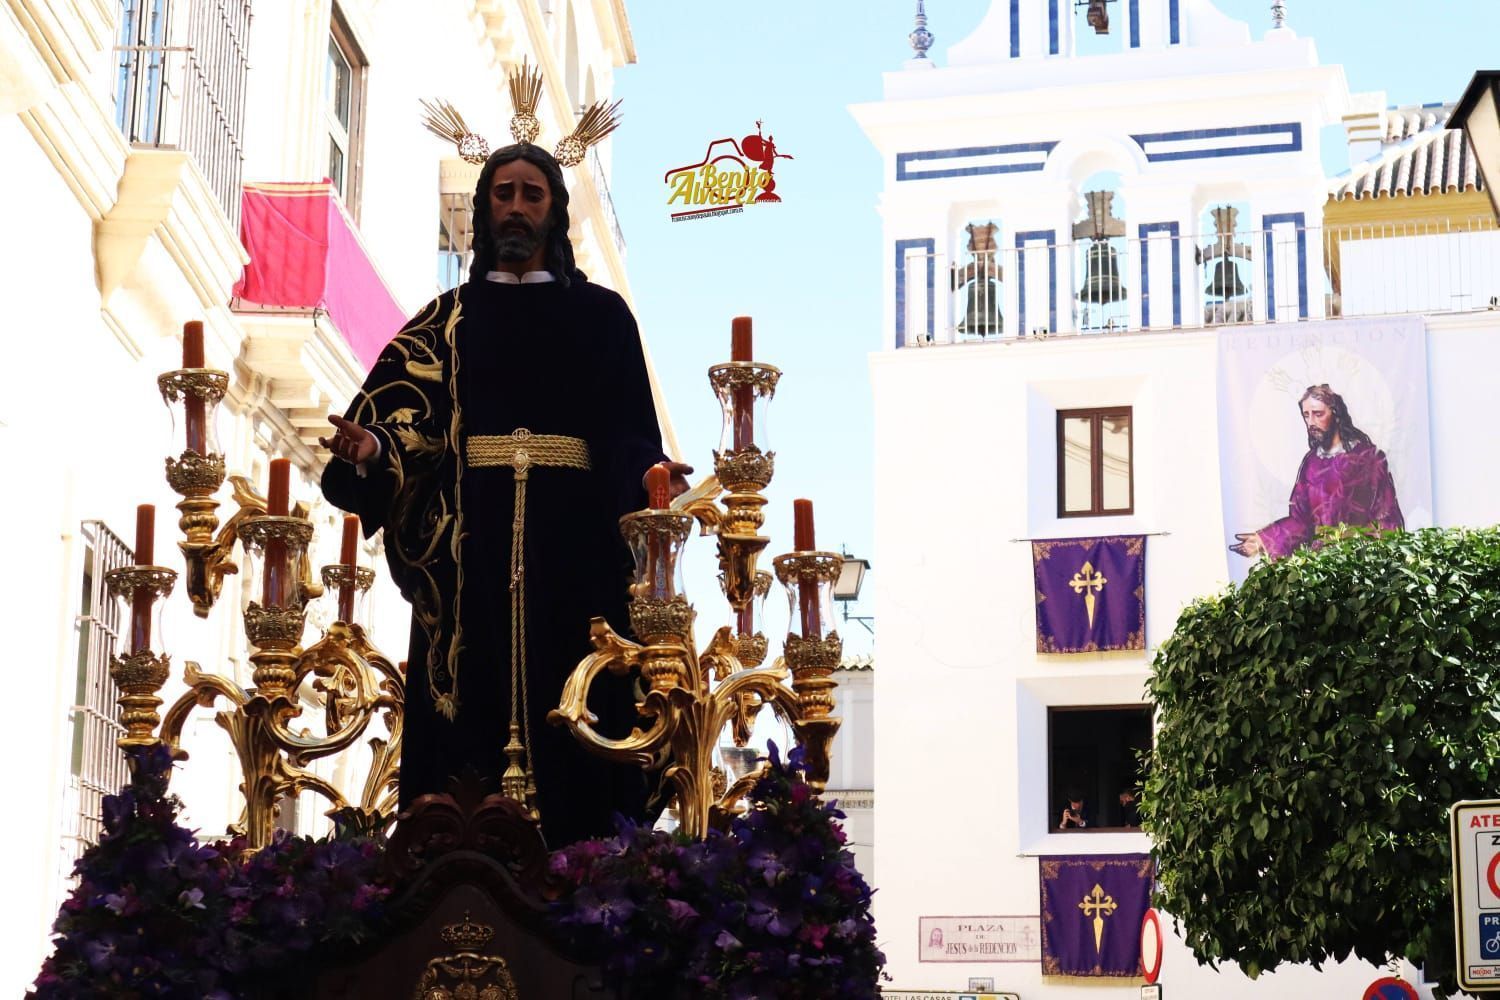 La Redención de Sevilla alerta del uso fraudulento de su nombre e imágenes para organizar rifas y sorteos
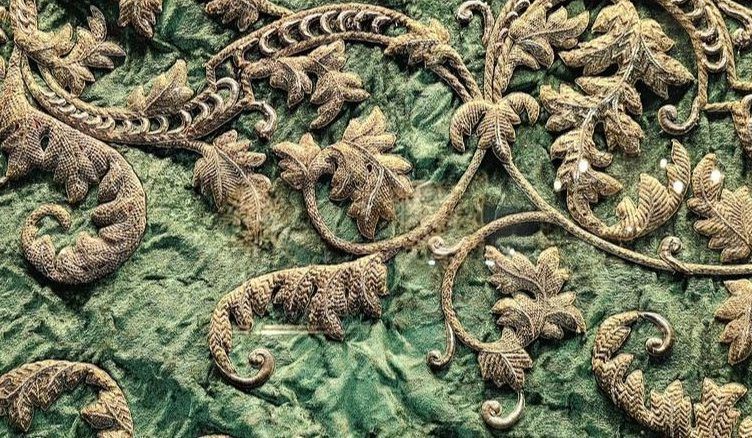 El manto de los Cisneros, protagonista del Cabildo de Cuentas de la Macarena
 Burladero | Flashback
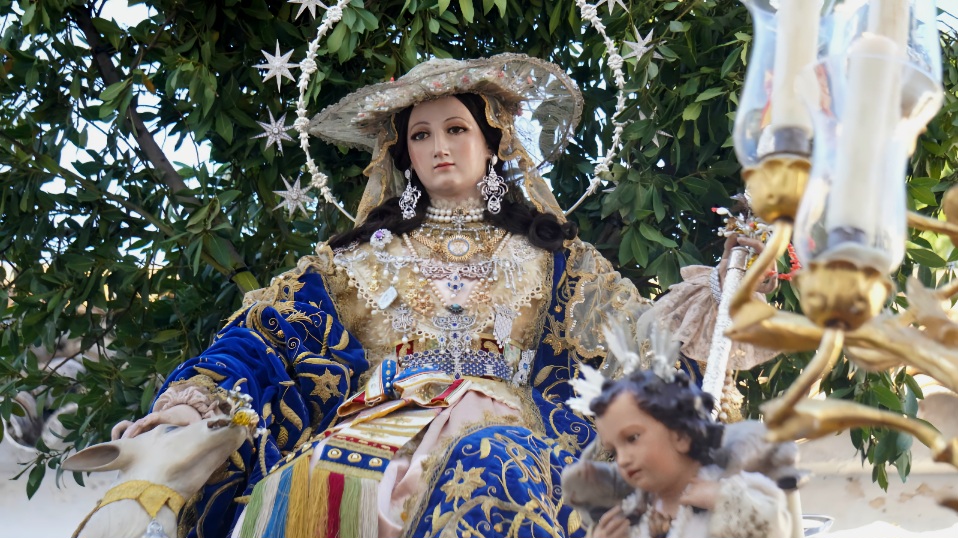 La Hermandad de la Divina Pastora de Capuchinos de Córdoba, fechada en 1892, reconocida como la duodécima más antigua de la Confraternidad de Hermandades de la Divina Pastora


Bien hallado.
Continuando con mi artículo de la semana pasada, en esta ocasión quisiera concretar los beneficios que tendrían una hermandad o cofradía si decide acogerse al régimen fiscal especial del Título II de la Ley 49/2002 (Ley de Mecenazgo).
En primer, se encuentra con una obligación, la de tener que presentar el impuesto de sociedades cada año. Esa obligación no conlleva necesariamente tener que hacer ningún pago, ya que la mayoría de las rentas que obtienen las hermandades se encuentran exentas, aunque si deben declarar la totalidad de sus rentas, tanto las exentas como las no exentas. Según la mencionada Ley, las rentas exentas serán, entre otras: las cuotas de los hermanos, las subvenciones de cualquier tipo que hayan recibido, los donativos, las donaciones y los legados, los arrendamientos (por ejemplo los procedentes del alquiler de algún bien inmueble titularidad de la hermandad), los intereses bancarios o, incluso, los dividendos.
En segundo lugar, deben presentar cada año una MEMORIA ECONÓMICA ante la Agencia Tributaria si su volumen de ingresos anuales supera la cantidad de 20.000 €.
También hay que matizar que la hermandades que no se acojan a este régimen fiscal especial y sus ingresos anuales no superen 75.000 €, no se encuentran obligadas a presentar el impuesto de sociedades.
En tercer lugar podemos hablar de los beneficios fiscales en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD). Las hermandades se encuentran exentas de pagar este impuesto si se acogen a la Ley 49/2002. Resulta especialmente interesante para aquellas entidades que vayan a adquirir un bien inmueble para incorporarlo al patrimonio de la hermandad o si compran enseres a otras hermandades.
Y por último, analizaremos los beneficios de carácter local, es decir, sobre los impuestos que pagamos a nuestros ayuntamientos. En concreto, nos referimos, al Impuesto sobre Bienes Inmuebles (I.B.I.) y la llamada plusvalía municipal (IIVTNU), ambos exentos de tributar si la hermandad está acogida a la Ley de mecenazgo.
En relación al IBI, quisiera aclarar que la Ley 49/2002 no limita que el uso del inmueble del que se solicite la exención esté destinado exclusivamente al culto. Es quizás una confusión a la que, desde varios ayuntamientos, nos han querido dirigir erróneamente. Las hermandades y cofradías acogidas a la Ley de mecenazgo, gozarán de la exención del IBI, alcanzando a todos los bienes inmuebles titularidad de la entidad, con independencia del uso que se le de. Me refiero a los supuestos de las casas de hermandad, los locales o naves para almacenar enseres, las propias iglesias, capillas o dependencias anexas.
Los únicos bienes inmuebles titularidad de la hermandad que se excluyen de la exención y a los cuales si se les puede exigir el pago, son aquellos que se destinen a explotaciones económicas no exentas del impuesto de sociedades.
La gestión a realizar por la hermandad para gozar de la exención del IBI será únicamente la comunicación mediante un escrito al Ayuntamiento correspondiente, que tras consultar si se cumplen todos los requisitos necesarios establecidos en la Ley, resolverá favorablemente desde que se solicitó. Se trata de otro beneficio fiscal que debe solicitarse, ya que el ayuntamiento no lo aplicará de forma automática.
Una vez que el Ayuntamiento o el órgano local que lleve la gestión tributaria, resuelva favorablemente, la exención no se debe pedir anualmente, si no que se mantendrá mientras se mantenga el cumplimiento de los requisitos establecidos en la Ley.
Recuerden que estas notas son siempre sólo orientativas. Para realizar estas gestiones, pónganse siempre en manos de profesionales abogados, economistas o gestores administrativos.
En la siguiente entrega analizaremos los beneficios fiscales que podrán obtener nuestros hermanos en el pago de las cuotas y de los donantes, respecto de las donaciones que se realicen a las hermandades.
Queden con el Patrocinio de María.
Fernando Briones Pérez de la Blanca
Abogado. Asesor FiscalSiguenos en Twitter @FerBriones1