 La Concepción de Granada apuesta por la A.M. Dulce Nombre
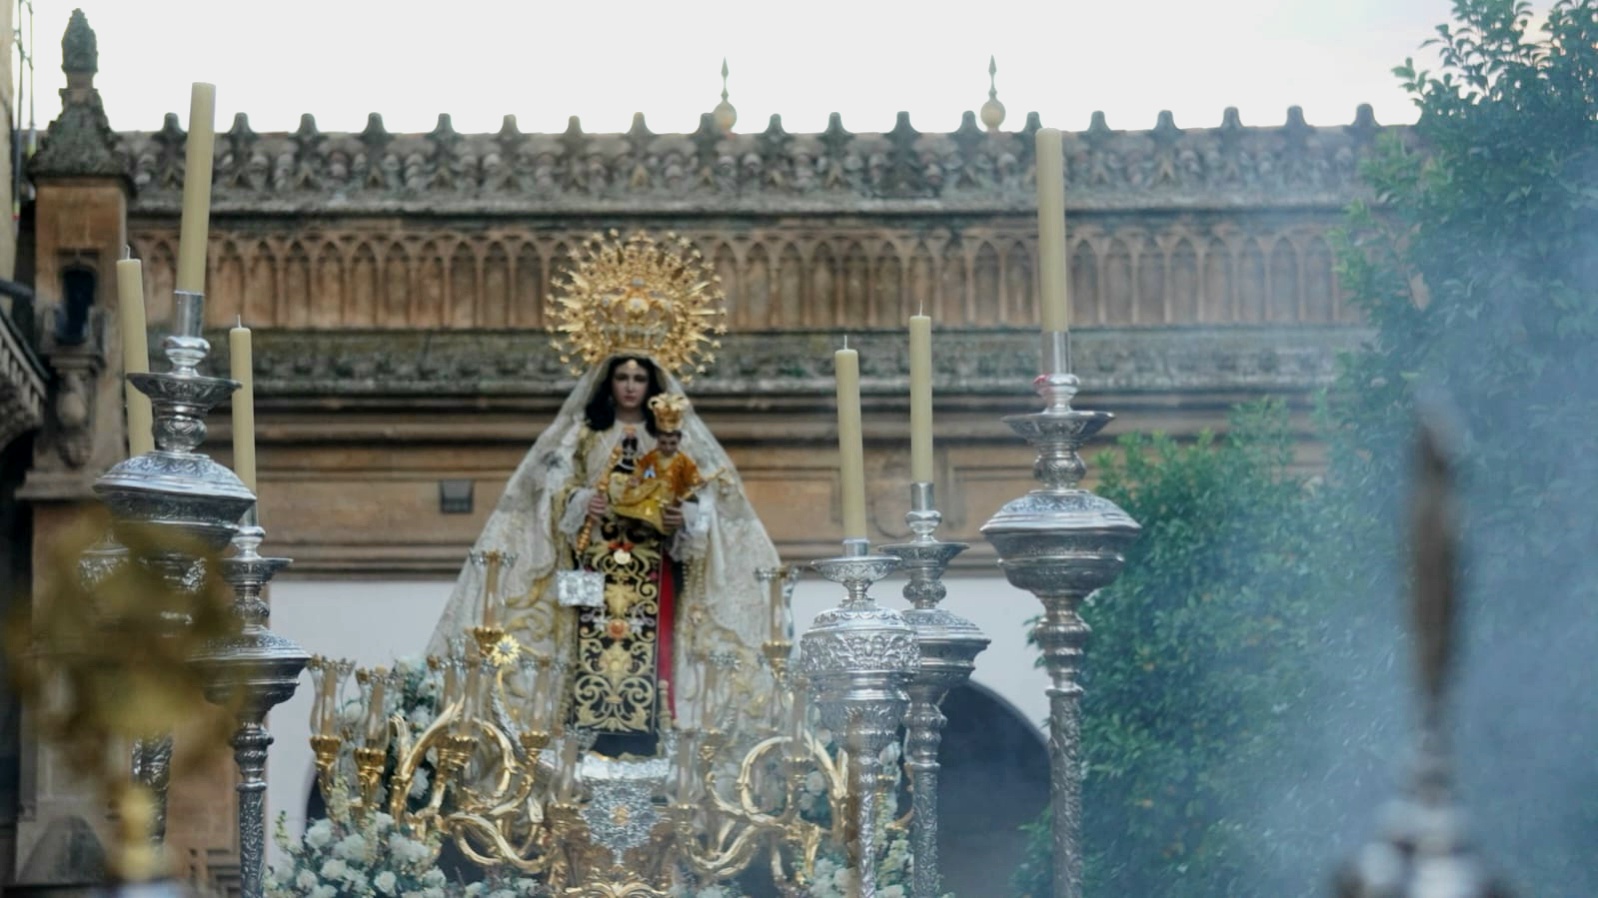 La crónica | La Virgen del Carmen Coronada de Montoro escribe una página histórica en Córdoba entre lágrimas, miradas y devoción
 Galería | Así es Nuestra Señora del Desamparo de El Higuerón
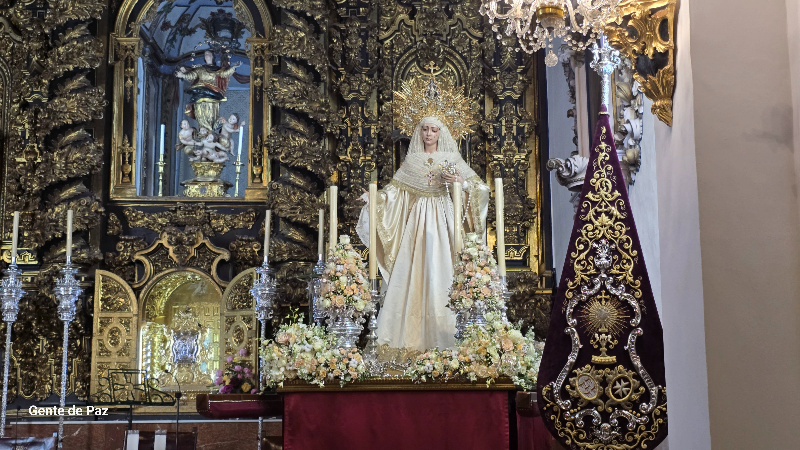 La crónica | La Reina de los Ángeles acude al Monasterio de la Encarnación para reencontrarse con las raíces del Císter en su cincuentenario
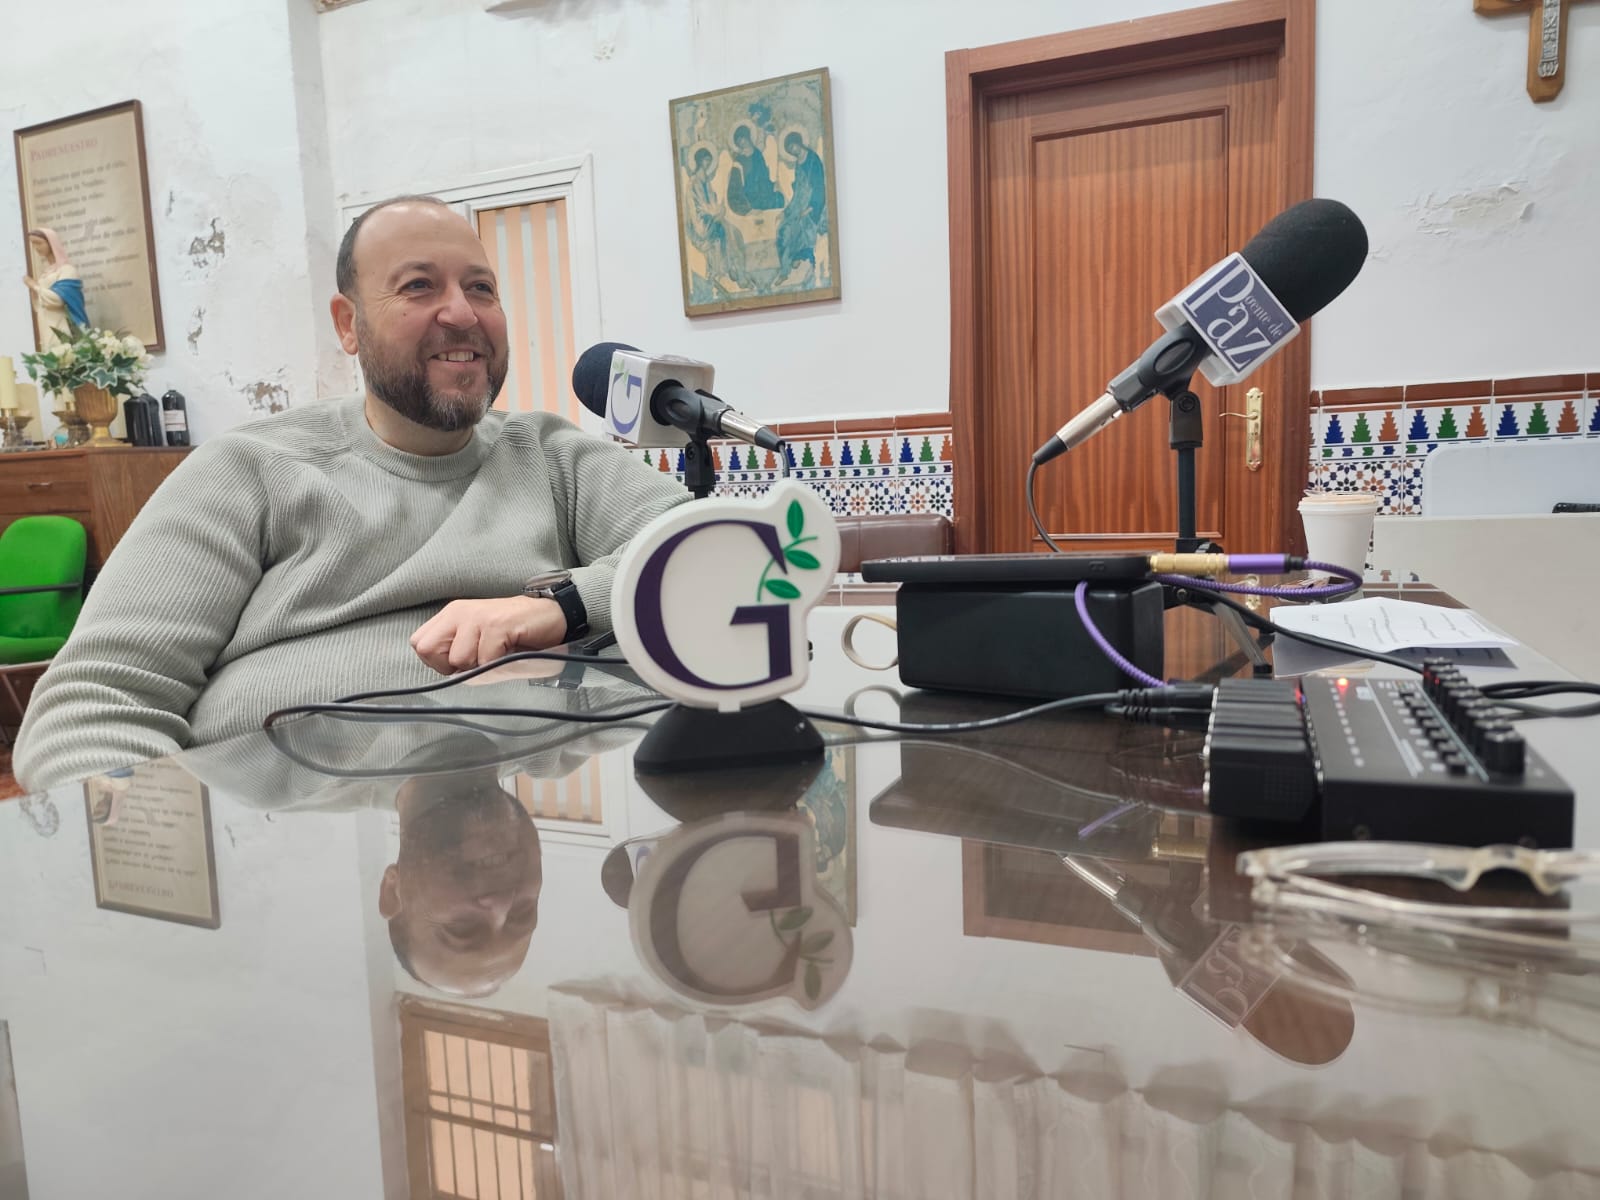 Entrevista a la AM Flagelación de Melilla
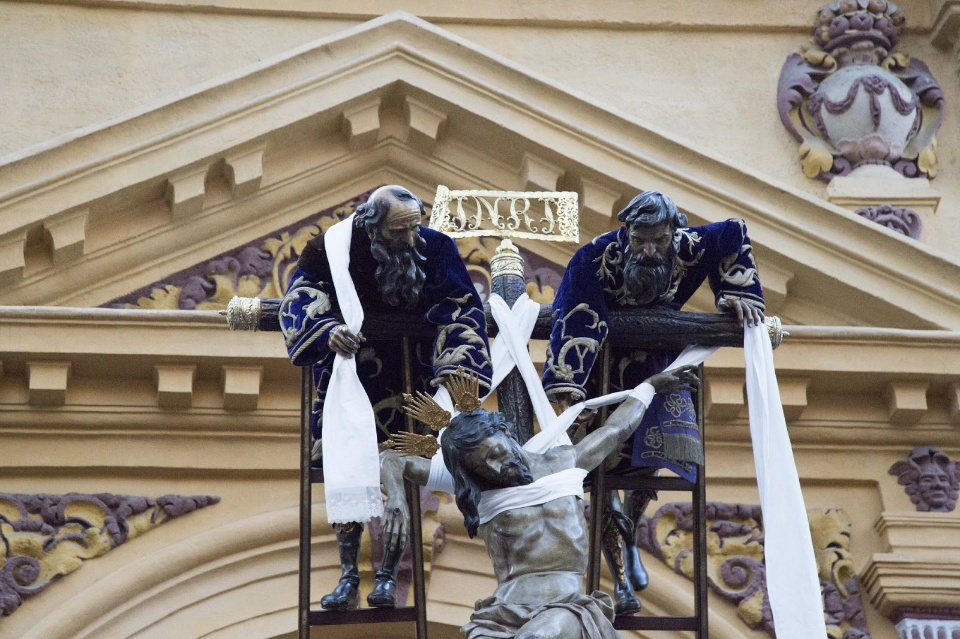 El rincón de Costal Hero | El secundario que quiso ser santo y acabó bebiendo agua del pozo
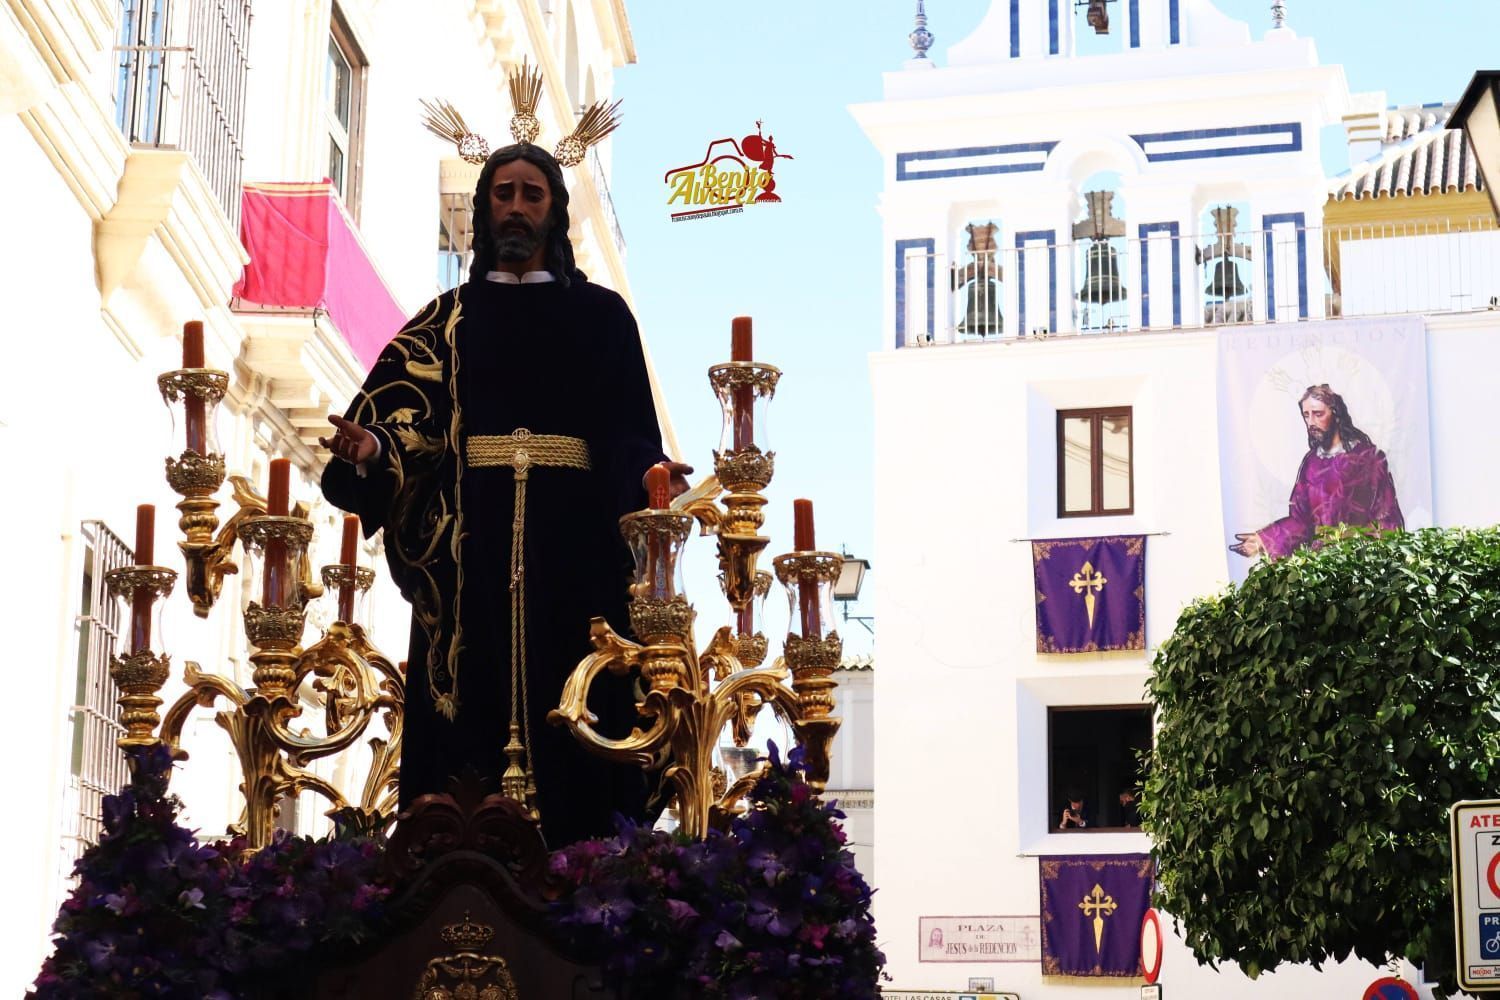 La Redención de Sevilla alerta del uso fraudulento de su nombre e imágenes para organizar rifas y sorteos
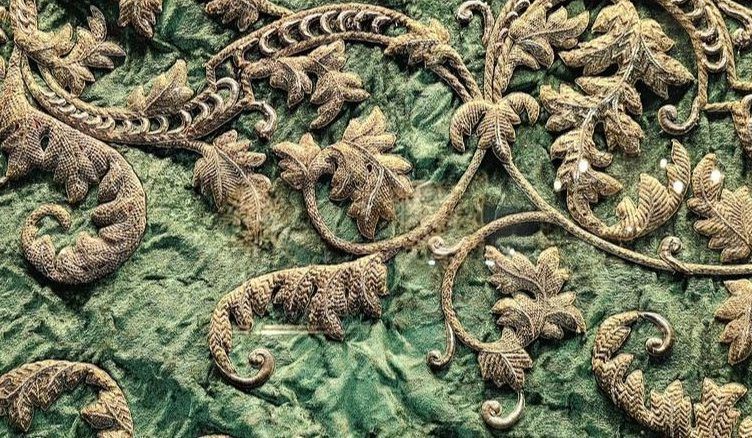 El manto de los Cisneros, protagonista del Cabildo de Cuentas de la Macarena
 Burladero | Flashback
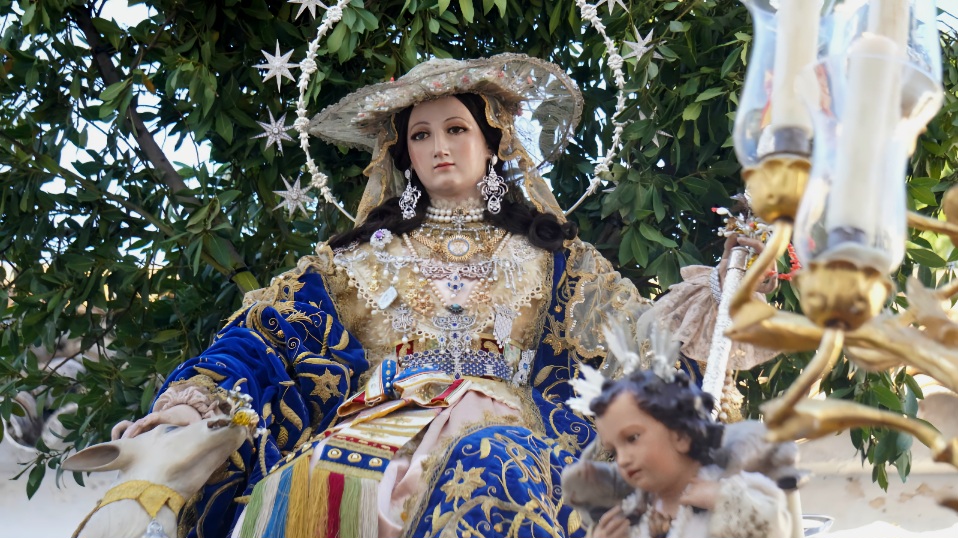 La Hermandad de la Divina Pastora de Capuchinos de Córdoba, fechada en 1892, reconocida como la duodécima más antigua de la Confraternidad de Hermandades de la Divina Pastora
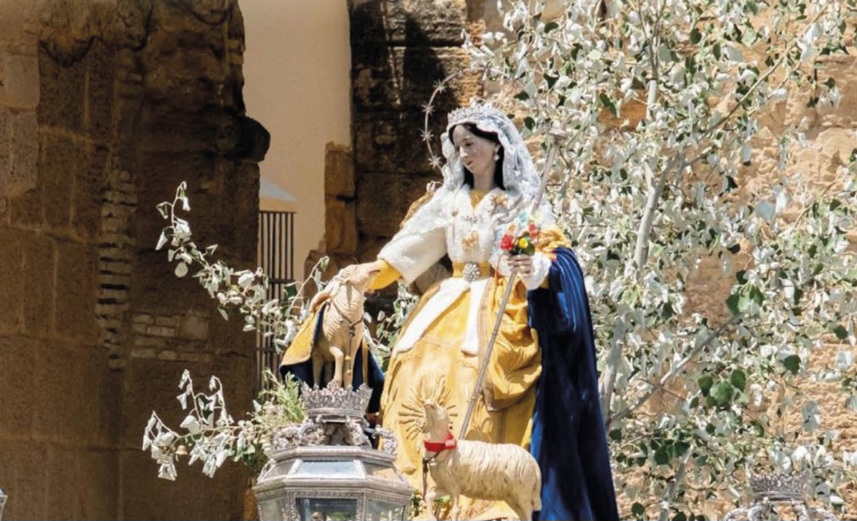 La Confraternidad de Hermandades de la Divina Pastora reúne ya a 21 corporaciones andaluzas
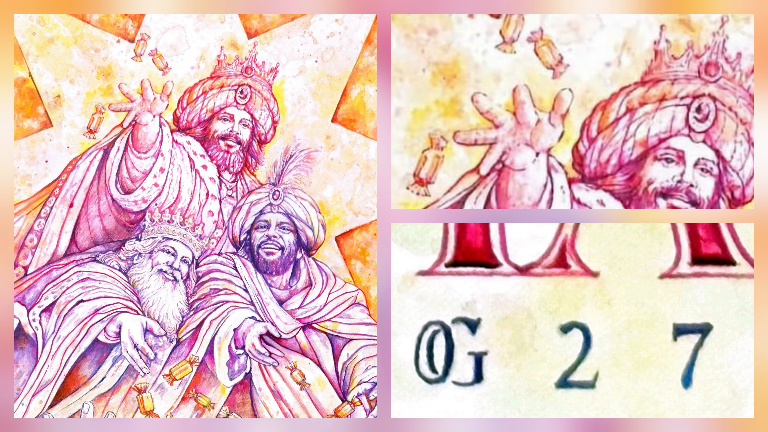 José Manuel Peña desvela los secretos y simbolismos del cartel de la Cabalgata de Reyes Magos de Sevilla 2027
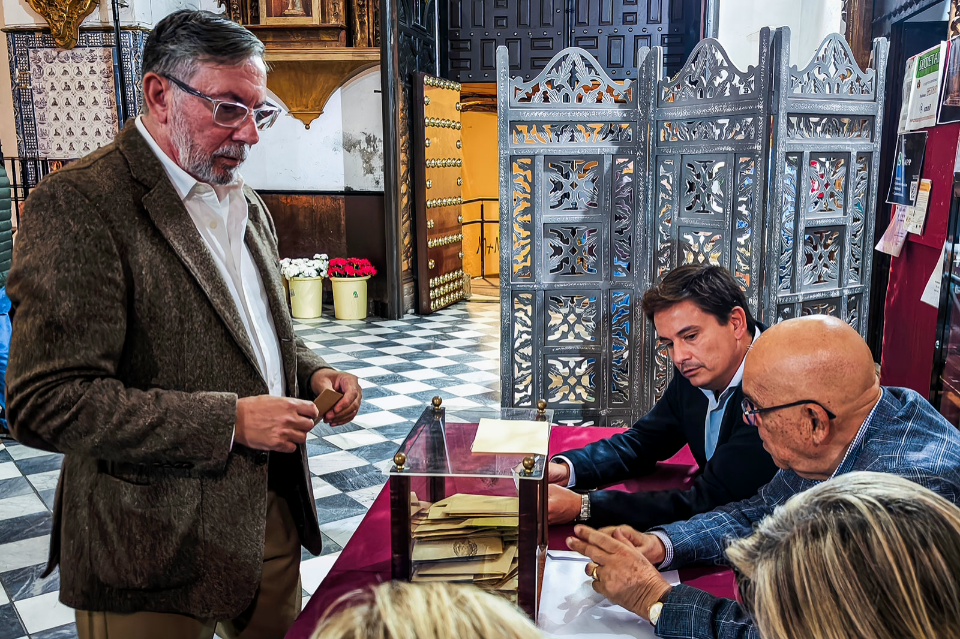 Jacinto Plaza Villanueva obtiene el respaldo de los hermanos del Nazareno de Santa María para el mandato 2026-2030
 La Agonía pasará por Colón el próximo Martes Santo
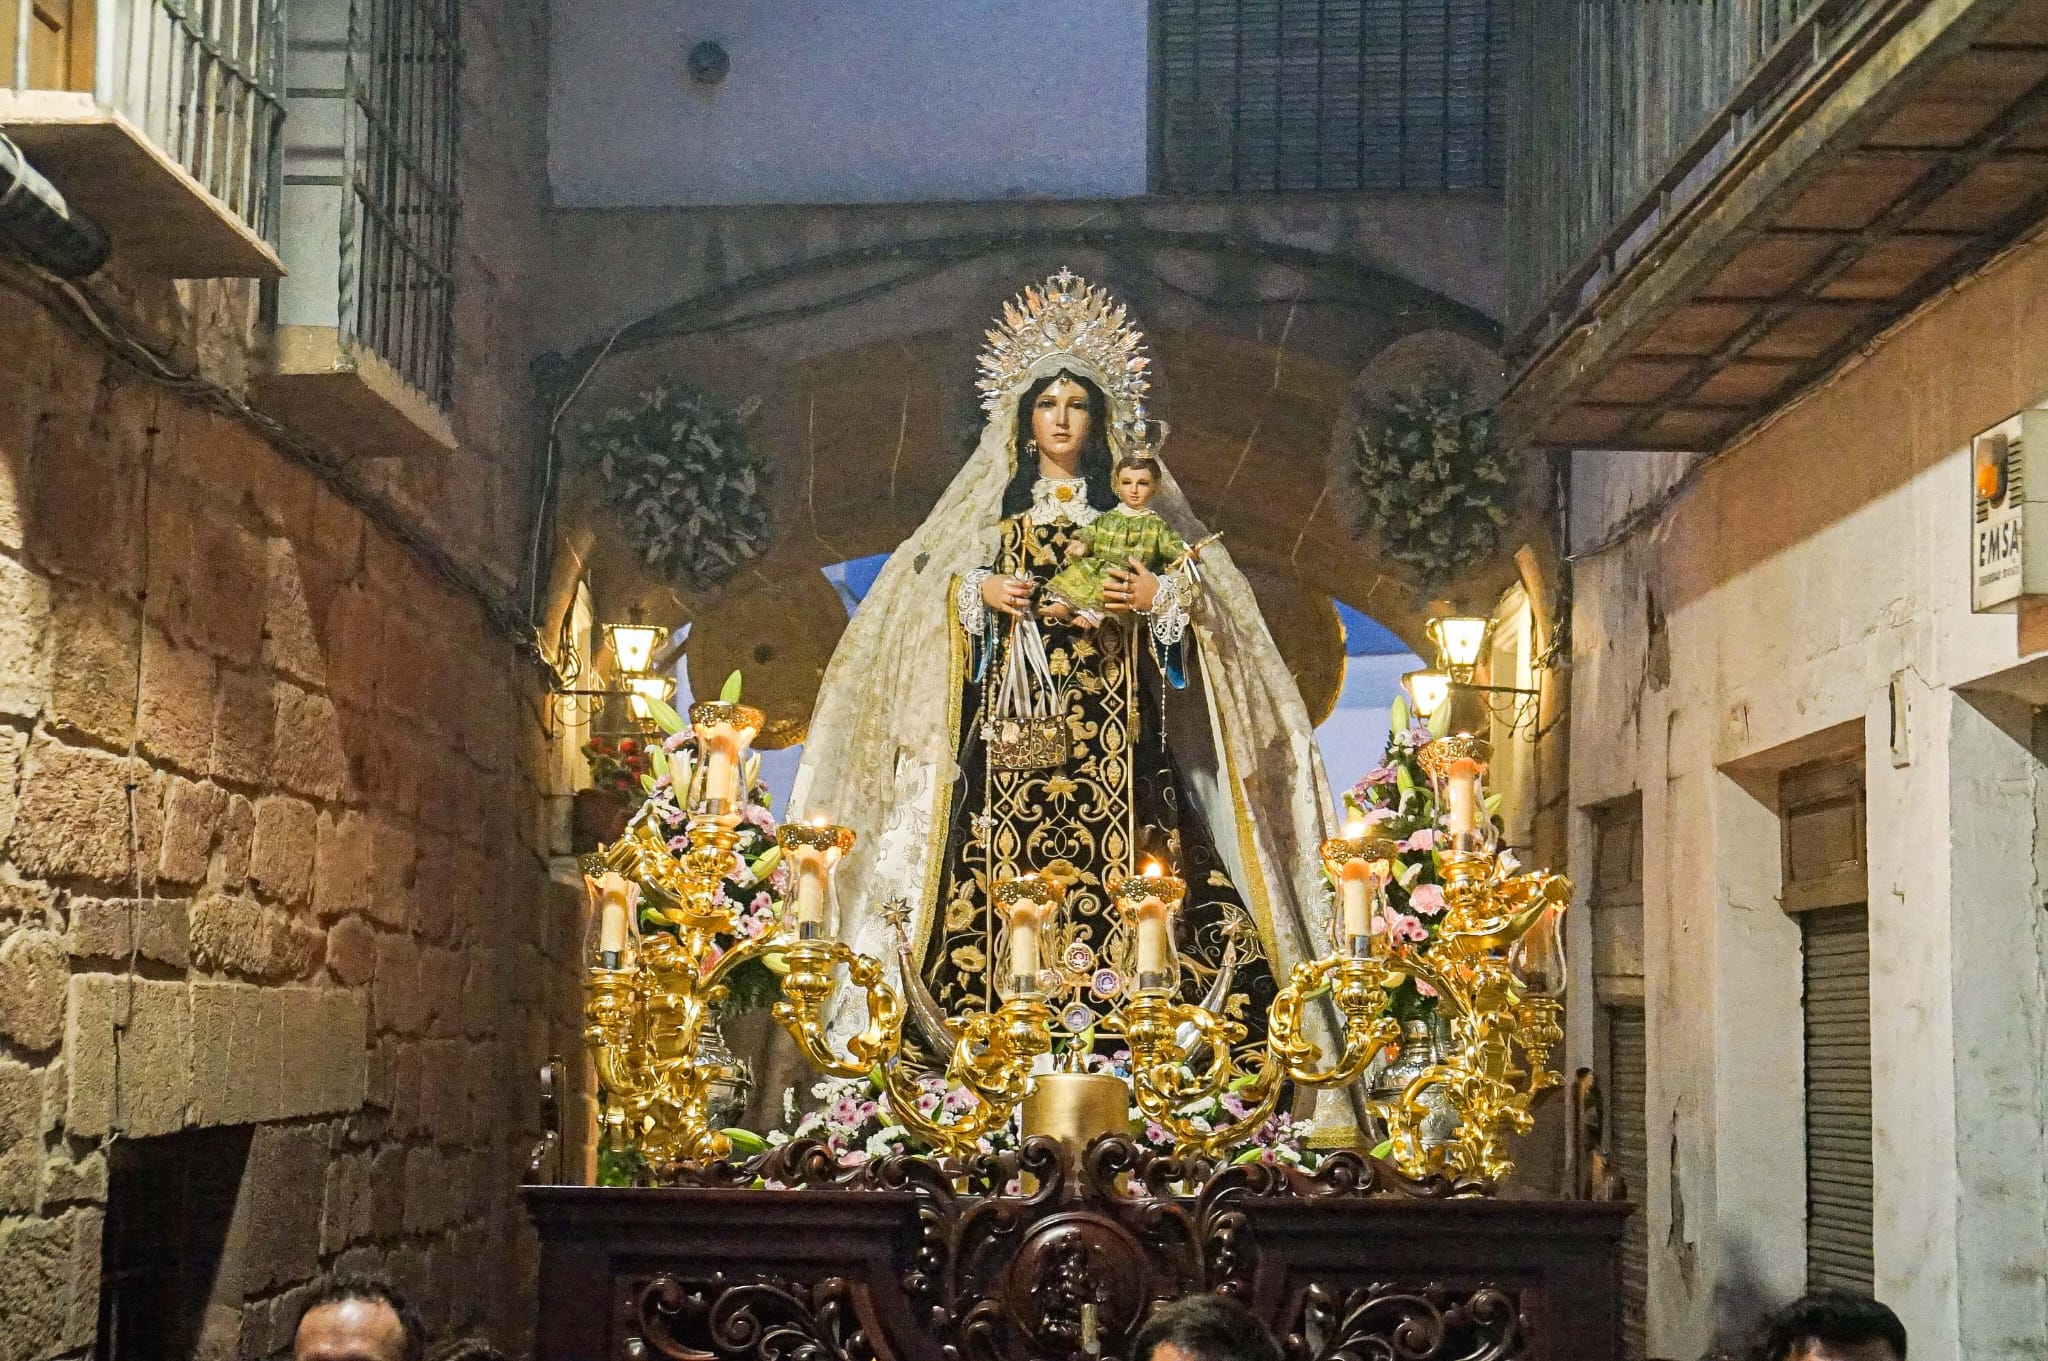 El Carmen de Montoro modifica su itinerario en Córdoba por causas sobrevenidas ajenas a la hermandad


Resulta imposible sustraerse a una pregunta tan elemental como incómoda: ¿de dónde saldrá el presupuesto que sostenga el funcionamiento de una Delegación Diocesana de Hermandades que, a la vista de su propio articulado, aparece notablemente sobredimensionada en estructura, actores y dinámica de actividad? El Artículo 12, en su regulación de la Comisión Permanente, atribuye a este órgano la competencia de aprobar el presupuesto económico anual de la Delegación; es decir, se establece el mecanismo de validación, pero no se despeja la incógnita esencial: la procedencia de los recursos. La norma fija quién aprueba, pero elude precisar quién financia, dejando en el aire una cuestión que, en cualquier arquitectura institucional mínimamente rigurosa, debería figurar con absoluta claridad desde el primer momento.
La lectura del Artículo 14, relativo al Tesorero —nombrado por el Obispo a propuesta del Delegado y con un mandato de cuatro años—, profundiza en la gestión, pero no en el origen. Se detallan con minuciosidad sus funciones: llevar la contabilidad, presentar cuentas anuales, elaborar presupuestos, responder ante requerimientos del Delegado y coordinarse con el Ecónomo Diocesano en todo lo concerniente al cumplimiento de obligaciones económicas por parte de hermandades y cofradías. Es un despliegue técnico impecable en apariencia, exhaustivo en el cómo, pero nuevamente silente en el de dónde. Se describe con precisión el circuito de control, de fiscalización y de rendición de cuentas, pero se omite la fuente que alimenta ese circuito, como si la existencia misma del presupuesto fuese un hecho dado, incuestionable, ajeno a toda explicación.
A ello se añade el contenido del Artículo 21, que introduce una capa adicional de complejidad: los servicios de la Delegación serán prestados por colaboradores en régimen no retribuido, si bien se contempla la compensación de los gastos en que incurran, y no se descarta la participación de personal diocesano sujeto a la normativa de la Curia. Es decir, aun bajo el paraguas del voluntariado, el sistema genera costes operativos inevitables: desplazamientos, dietas, infraestructuras, organización de reuniones periódicas —incluso mensuales—, gestión administrativa y un largo etcétera que, lejos de ser marginal, configura una estructura de gasto sostenido en el tiempo. De nuevo, la norma reconoce implícitamente la existencia de desembolsos, pero persiste en no concretar su financiación, como si bastara con enunciar la necesidad para que esta se resolviera por sí sola.
Y es precisamente ahí donde emerge la cuestión de fondo, tan evidente que resulta casi incómoda de formular: ¿asumirá la Diócesis el coste íntegro de esta maquinaria? ¿O se trasladará, de una forma u otra, a las propias hermandades el sostenimiento de un órgano concebido, en gran medida, para supervisar, regular y limitar su actividad? Porque, de ser así, nos encontraríamos ante una paradoja difícilmente defendible: que las corporaciones financien el funcionamiento de la instancia que las fiscaliza. La ausencia de una respuesta clara no es un detalle menor, sino una laguna estructural de primer orden, que exige ser colmada con transparencia y precisión. En un contexto donde se reclama rigor, control y responsabilidad, no parece razonable construir un entramado de tal envergadura sin explicar, con idéntico rigor, quién paga la factura.